
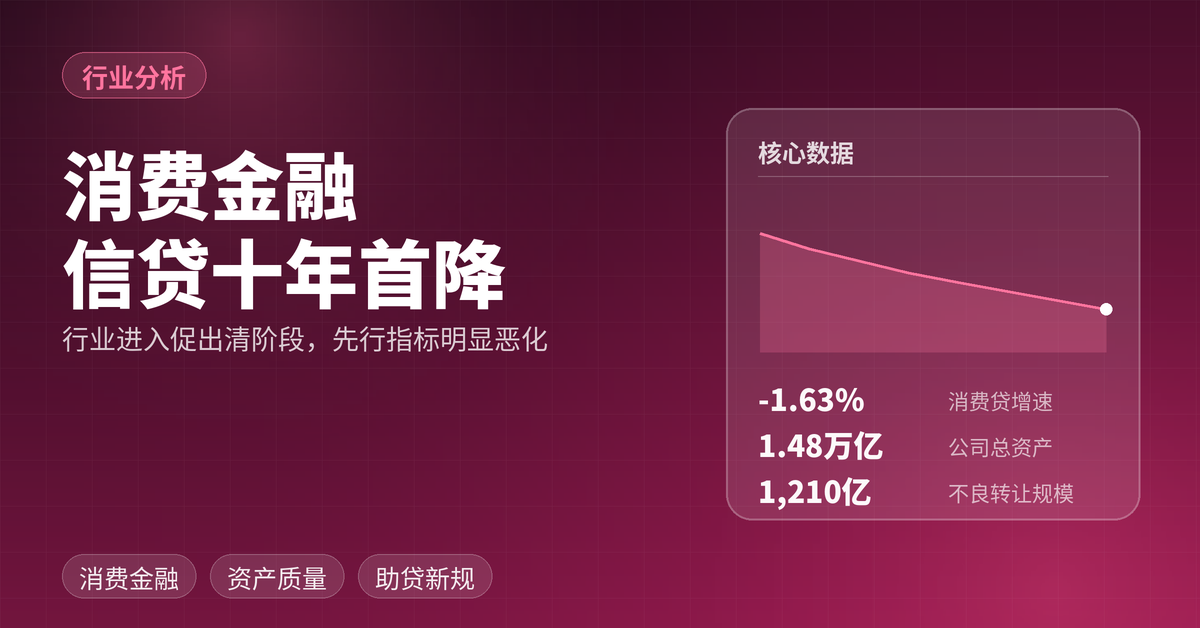
2026 年上半年,居民消费信贷规模出现近 10 年来首次回落,同比增速 -1.63%;同期消费金融公司不良贷款率保持稳定,但关注类贷款占比显著上升,通过银登中心挂牌转让的个人不良贷款未偿本息总额同比激增 157.5%。规模见顶与潜在风险暴露上升同时发生,构成了当前消费金融行业的双重压力。
这份报告在讲什么
这是上海新世纪评级于 2026 年发布的《2026 年上半年消费金融行业信用观察》,属于信用评级机构的行业跟踪报告。报告覆盖四条主线:行业季度运行数据、重要政策点评、信用等级分布与级别迁移、以及消费金融公司经营指标附录。数据基础包括 Wind、中国银行业协会《中国消费金融公司发展报告(2026)》、12 家仍有存续债券的样本消费金融公司 2025 年审计报告及评级报告。报告的核心结论是:中短期内,受监管趋严、宏观经济增速放缓及居民消费意愿不足影响,消费金融公司的业务增长、资产质量及盈利能力仍将承压;2026 年上半年无发债消费金融公司信用等级发生调整。
🔮 AI 分析洞察:这份报告把「规模增速回落」和「资产质量压力上升」并列观察,实际上指出了消费金融行业一个关键转折——过去靠渗透率提升驱动规模增长的模式已经接近上限,未来的差异将来自风控能力与获客成本,而不是贷款投放速度。
关键数据与核心发现
宏观与消费:收入增速跑赢支出,潜力待释放
2026 年上半年我国 GDP 为 69.57 万亿元,按不变价格计算同比增长 4.7%;最终消费支出拉动 GDP 增长 2.1 个百分点,消费仍是经济增长的第一拉动力。社会消费品零售总额 248722 亿元,同比增长 1.3%,其中服务零售额增长 5.3%,增速高于商品零售额 4.2 个百分点。全国居民人均可支配收入 22981 元,实际增长 4.2%;人均消费支出 14836 元,实际增长 2.7%,收入增速比消费支出增速高 1.5 个百分点。
消费信贷:近 10 年首次回落,渗透率持续下滑
截至 2026 年 6 月末,我国扣除房贷后的住户消费贷款规模 20.83 万亿元,同比增速 -1.63%,为近 10 年来首次回落。2025 年末消费金融渗透率 37.71%,较上年末下降 1.31 个百分点。居民部门杠杆率方面,2025 年末我国为 58%,较上年末下降 2.0 个百分点。信贷结构上,截至 2025 年 6 月末,居民住房贷款占比 43.77%(较年初下降 0.67 个百分点)、消费贷款占比 25.12%(下降 0.29 个百分点),而经营性贷款占比 31.11%,较年初上升 0.96 个百分点,占比持续提升。
行业规模与格局:31 家牌照,资本金分化
根据中国银行业协会数据,2025 年消费金融公司总资产规模 1.48 万亿元,同比增长 7.18%;贷款余额 1.43 万亿元,同比增长 6.85%。2025 年《个人消费贷款财政贴息政策实施方案》落地,4 家试点机构累计服务客户超 1500 万人次,发放贴息贷款超 400 亿元。行业纾困方面,2025 年消费金融公司为 225.30 万人次客户减免息费 39.28 亿元,累计为 30.82 万人次办理贷款延期、展期,涉及金额 83.82 亿元。截至 2026 年 6 月末共 31 家消费金融公司,2025 年以来未颁发新牌照;除蒙商消金和盛银消金外,其余公司资本金均在 10 亿元以上。
资产质量:不良率稳定,但先行指标明显恶化
12 家样本消费金融公司 2025 年不良贷款率及拨备整体保持稳定,但关注类贷款占比显著上升。最值得关注的信号是:当年消费金融公司通过银登中心挂牌转让个人不良贷款的未偿本息总额 1210.1 亿元,较 2024 年的 470.0 亿元同比增长 157.5%。个体层面,马上消金关注类贷款占比达 8.73%,同比上升 4.84 个百分点;中原消金不良贷款率 2.55%,同比上升 0.46 个百分点;中银消金不良贷款率最高,为 3.30%,但同比下降 0.26 个百分点。样本公司普遍加大拨备计提力度,拨备覆盖率多有所上升,马上消金拨备覆盖率高达 795.04%,同比上升 246.59 个百分点。
盈利与资本:ROA 升降不一,资本充足度双向分化
平均资产回报率方面,样本公司表现分化:马上消金 3.11%、招联消金 1.85%、中银消金 0.27%。兴业消金因上年大力计提拨备后本年度计提规模下降,平均资产回报率大幅提升 0.99 个百分点至 1.50%;杭银消金则下降 0.52 个百分点至 1.30%。信用减值损失占营业收入比重多有所上升,中原消金上升 12.26 个百分点至 62.50%。资本充足度方面呈双向分化:头部公司业务规模多回落、资本充足度上升(马上消金资本充足率 15.89%,上升 1.64 个百分点),中小公司业务增速较快、资本充足度下降(杭银消金下降 1.84 个百分点至 12.61%,苏银凯基消金下降 1.34 个百分点)。净利润分化更为极端,中银消金同比增长 260.69%、兴业消金增长 178.93%,而杭银消金下降 21.33%、马上消金下降 15.63%。
🔮 AI 分析洞察:把「不良率稳定」与「关注类占比上升、不良转让规模翻倍」放在一起,可以看到典型的会计滞后效应——不良率是经过核销与转让后处理的结果,而关注类占比和转让规模才是真实的资产质量先行指标。行业真实的风险压力,比不良率读数所显示的要大得多。
重点分析
监管逻辑:从「鼓励扩需」到「严监管、强合规、促出清」
报告明确指出,消费金融公司的监管环境延续并深化了 2025 年助贷新规的方向,核心逻辑从「鼓励扩需」全面转向「严监管、强合规、促出清」。这一判断有两个政策抓手。
一是 2026 年 3 月金融监管总局、央行联合发布的《个人贷款业务明示综合融资成本规定》,2026 年 8 月 1 日起施行,要求贷款人向借款人展示综合融资成本明示表,将 24% 利率红线落地为刚性约束。其具体机制包括:将贷款利息、分期费用、增信服务费、违约情形下的逾期罚息全部纳入综合融资成本;新老划断,仅针对 8 月 1 日后新增、续贷或提额业务;合作机构收费一并纳入表内,表外再收费即违规,监管对机构失察实施穿透问责。
二是 2026 年 4 月 24 日八部门联合发布、9 月 30 日起实施的《金融产品网络营销管理办法》,将直接影响助贷获客模式。该办法从四个维度重塑助贷业务逻辑:导流模式(禁止多层分销和 API 无感导流、强制跳转自营)、合作边界(平台回归技术服务本位、核心环节隔离)、营销话术(禁用诱导性用语)、支付场景(贷款与支付工具区隔)。
这两项新规配合 2025 年 10 月的助贷新规,报告认为将共同把行业从「洗流量、赚差价」推向「精耕风控、自主获客」的新阶段。
融资端:金融债发行暂停,评级稳定
从融资端看,消费金融公司金融债发行收紧,2025 年四季度以来无新增消费金融公司金融债。截至 2026 年 8 月 27 日,仍在公开发行债券市场有存续债券的发行主体共计 12 家,主体级别均为 AAA,2026 年上半年无发债消费金融公司信用等级发生调整。
「盈利分化」背后的成因拆解
报告中一个容易被忽略的细节是:净利润大幅增长的公司,其增长来源并非业务扩张,而是「个别公司上年信用减值准备基数较高、当年信用减值准备规模有所下降」。中银消金净利润增长 260.69%、兴业消金增长 178.93%,均属此类;其信用减值损失占营业收入比重分别下降 3.92 和 16.05 个百分点,与利润增长形成镜像关系。这意味着利润表的高增长具有一次性特征,不构成可持续的盈利改善。
🔮 AI 分析洞察:把 24% 利率红线、助贷导流受限与消费信贷规模负增长三条线索串起来,可以推演出行业的下一步:依靠高定价覆盖高风险的客群将最先被挤出,而拥有自主获客渠道和精细风控能力的机构将获得市场份额。这与「促出清」的政策意图高度一致,也意味着未来 2-3 年行业集中度大概率上升。
趋势与预判
报告对中短期趋势的判断是:受消费金融监管趋严、宏观经济增速放缓及居民消费意愿不足等影响,消费金融公司的业务增长、资产质量及盈利能力仍将承压。这一判断建立在三组数据之上——消费信贷规模已同比负增长、关注类贷款占比上升、不良贷款转让规模激增。
在此基础上,可以补充三点延伸。第一,规模收缩可能会持续而非短暂。2024 年及 2025 年居民消费信贷增速已持续回落,2026 年上半年转为负增长,说明这不是周期性的短期波动,而是渗透率见顶后的自然回落,37.71% 的渗透率较上年下降 1.31 个百分点也印证了这一点。第二,资产质量的真实压力会在未来一段时间内继续释放。1210.1 亿元的不良转让规模说明行业正在主动出清存量风险,但关注类贷款占比上升意味着新的劣变还在发生,两者叠加下拨备计提压力难以快速缓解。第三,资本充足度的分化会影响下一阶段的竞争格局。杭银消金、苏银凯基消金等业务扩张较快的中小机构资本充足率下降超 1.3 个百分点,在当前融资端金融债发行暂停的背景下,资本补充能力将成为业务扩张的硬约束。
需要说明的是,上述三点延伸为基于报告数据的分析判断,研报原文未直接给出相应结论。
总结:5 个核心判断
- 规模拐点已出现,扣除房贷后的住户消费贷款规模 20.83 万亿元,同比增速 -1.63%,为近 10 年来首次回落,消费金融渗透率降至 37.71%。
- 资产质量的真实压力大于不良率读数,不良率整体稳定但关注类贷款占比显著上升,行业不良贷款转让未偿本息总额同比增长 157.5% 至 1210.1 亿元。
- 监管逻辑全面转向,从「鼓励扩需」转为「严监管、强合规、促出清」,24% 利率红线刚性化与助贷网络营销新规将共同重塑业务模式。
- 盈利分化具备一次性特征,中银消金、兴业消金净利润大幅增长主要来自信用减值准备基数效应,信用减值损失占营收比重多有所上升才是普遍趋势。
- 资本充足度双向分化,头部机构业务回落、资本充足度上升,中小机构规模扩张快、资本充足度下降,融资端金融债发行暂停进一步放大了这一约束。
投资建议方向
方向一:优先关注资本充足度处于上升通道的头部机构。 头部消费金融公司业务规模多有回落但资本充足度上升(如马上消金资本充足率 15.89%、上升 1.64 个百分点;招联消金 14.01%、上升 0.32 个百分点),在行业缩表期具备更从容的风险抵补空间。
方向二:把关注类贷款占比与不良转让规模作为核心跟踪指标。 不良率因核销与转让而滞后,关注类占比(马上消金 8.73%、中原消金 3.25%、苏银凯基消金 3.41% 等出现明显上升)更能提前反映资产质量走向,应作为信用分析的一级指标。
方向三:密切跟踪两项新规的执行效果。 《个人贷款业务明示综合融资成本规定》8 月 1 日施行、《金融产品网络营销管理办法》9 月 30 日实施,其对新老划断、合作机构收费纳入表内、禁止 API 无感导流等具体要求,将实质性改变助贷链条各环节的收入分配。
方向四:关注行业出清带来的份额再分配机会。 监管推动下,缺少自主获客能力、依赖高定价覆盖高危客群的机构将逐步退出,具备自主获客与风控能力的机构有望获得份额。
风险方面需要留意:宏观经济增速放缓可能进一步压制居民消费意愿;监管执行力度与节奏存在不确定性;中小机构的资本补充压力若无法缓解,可能带来局部信用事件。
免责声明: 本文基于公开研报信息的整理与分析,仅供研究参考,不构成任何投资建议。投资者据此操作,风险自担。投资有风险,入市需谨慎。
☕️ 如果这篇文章对你有帮助
原创研究不易,你的支持是我持续输出的动力

微信打赏
请我喝杯咖啡 ☕

支付宝打赏
帮助我买些 token 🪙
💬 觉得有用?加入研报交流群
每日推送精选研报解读,与群友一起讨论行业趋势
