
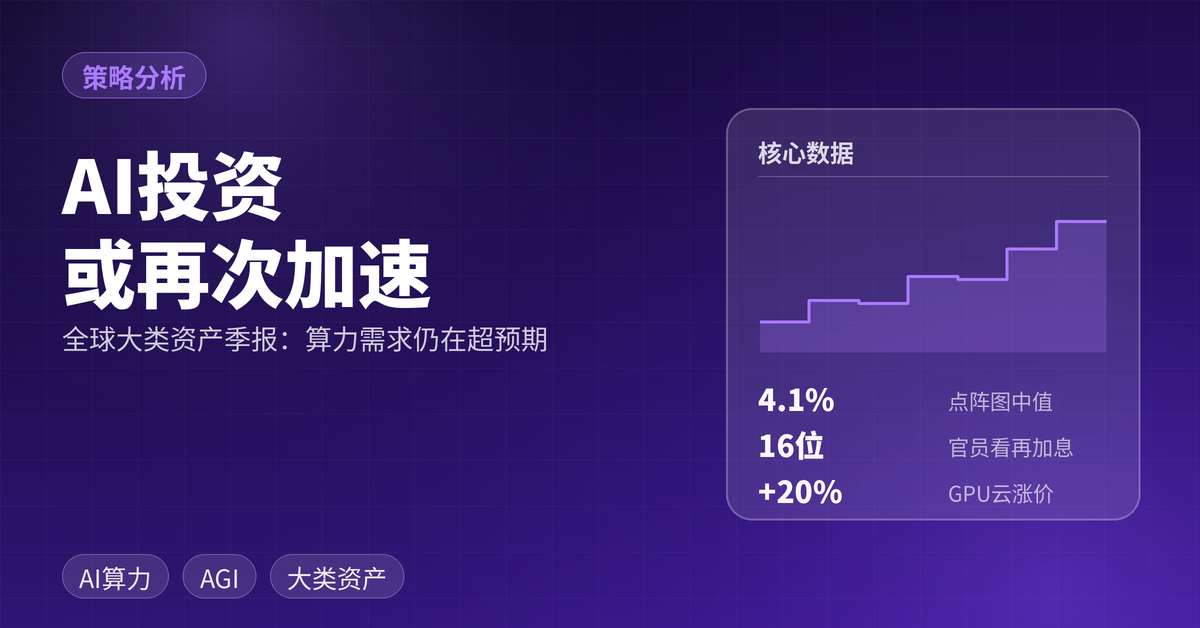
GPT-6 Astra 的发布与 OpenAI"已实现 AGI"的宣告,叠加 Nebius 全年第二轮 GPU 涨价 20%,把全球算力供需推向新的紧平衡。报告的核心矛盾在于:美联储在 9 月重启加息、美债利率抬升,与 AI 资本开支的指数级扩张形成对撞。资产价格的胜负手,取决于 AI 收入兑现速度能否跑赢融资成本上升速度。
这份报告在讲什么
格林大华期货 2026 年 9 月 18 日发布的《全球经济和大类资产季报》,覆盖美联储议息会议、AI 产业链关键事件、美国宏观数据、全球债市与大类资产配置方向。报告的核心结论是:AI 投资或再次加速,欢迎来到 AGI 时代,中美科技竞赛将提速,对算力的需求将迎来新一轮指数级增长,纳斯达克指数、费城半导体指数有望迎来新一轮上升行情。
研究方法上,报告以事件驱动为主线,串联美联储政策声明、科技公司财报电话会、产业链价格数据与第三方研究机构观点,形成"算力供需—资本开支—融资成本"的闭环分析。报告同时给出明确的资产方向判断,包括对美股科技指数、科创 50 指数、半导体设备材料指数、原油与美债的观点。
关键数据与核心发现
美联储重启加息,点阵图指向 4.1% 中值
美联储一致通过加息 25 个基点至 3.75%—4.00%区间,为 2023 年 7 月以来首次加息。点阵图显示,有 16 位官员预计 2026 年应再加息至少一次,2027 年和 2026 年的点阵图中值预期均为 4.1%。沃什认为金融状况并不具有限制性,这一观点在 FOMC 内部得到广泛认同。通胀方面,报告指出太多类别的商品价格在 6 个月和 12 个月周期内均出现超过 3% 的涨幅。
GPU 云服务掀涨价潮,Nebius 再提价约 20%
Nebius 宣布 10 月 1 日起全面上调 GPU 云服务定价,平均涨幅约 20%,覆盖 H100、H200、B200 及 B300 多款芯片型号,是今年 5 月以来的第二轮涨价。具体调价幅度为:H100 每 GPU 小时从 3.85 美元升至 4.50 美元(约 16.9%);H200 从 4.50 美元升至 5.40 美元(约 20%);B200 从 7.15 美元升至 8.50 美元(约 18.9%);B300 从 7.85 美元升至 9.50 美元(约 21%)。以 B300 为例,从 5 月前的约 6.10 美元/小时计算,累计涨幅已达约 56%。Nebius 管理层透露已有客户预订 2028 年一季度和二季度算力,部分订单涉及数万块 GPU,公司当前需求能见度已超过 24 个月,较此前约 18 个月明显拉长。算力交易平台 Ornn 9 月 8 日称,H100 租赁价格 9 月环比上涨 22%,达到每小时 3.28 美元。
OpenAI 官宣 GPT-6 Astra,暂停 200 美元档新增订阅
9 月 4 日,OpenAI 官宣下一代旗舰模型 GPT-6,在计算机使用、浏览、软件工程、网络安全、科学和专业工作领域全部刷新 SOTA。总裁 Greg Brockman 宣布 OpenAI 已经实现 AGI。这是 OpenAI 首款在"训练监督"中由先前 AI 模型发挥重要作用的模型。9 月 11 日,OpenAI 首席产品官 Tibo 发文称将暂停接受 200 美元档 Pro 20X 订阅服务的新增订阅,坦言低估了 Astra 的需求规模。摩根大通认为,GPT-6 Astra 的重要性在于将 AI 的瓶颈叙事,从"已知需求需要多少基础设施"扭转为"随着模型智能提升,有多少新工作负载将变得经济上可行"。
产业链财报:从英伟达到博通再到甲骨文
英伟达第一次提前一整年给出收入指引,下一财年营收增长 70%,市场原本的一致预期只有 45% 上下。黄仁勋表示:在 Hopper 时代,每吉瓦数据中心营收机会约 180 亿美元;到 Grace Blackwell 约 250 亿美元;对 Vera Rubin 约 400 亿美元。AI 智能体完成一项任务所需算力相当于人类使用量的 15 到 100 倍。
博通 2026 财年第三财季 AI 半导体收入同比飙升 221%、环比增长 54%,达到 167 亿美元;预计 Q4 AI 收入达 217 亿美元,同比激增 236%;AI 芯片收入将在 2027 财年翻倍至约 1150 亿美元,下一财年飙升至 2300 亿美元。
甲骨文第一财季营收 193 亿美元同比增长 30%,云基础设施部门营收 74 亿美元、同比大涨 121%;第一财季交付 850 兆瓦 AI 算力、含逾 30 万块 GPU;到期续约的所有 GPU 均以较原合同溢价 20% 的价格完成续约或转售;GPU 利用率高达 97.9%;RPO 环比增加 260 亿美元;全财年资本支出预计 900 亿至 950 亿美元。
🔮 AI 分析洞察:甲骨文"已使用四年以上的 GPU 仍能以溢价 20% 续约"这一细节,是本轮周期中最强的供给紧张证据。通常硬件资产随折旧贬值,而算力资产出现反向重估,说明市场对有效算力的定价已脱离硬件残值逻辑,转向对未来收入的贴现——这既是需求真实性的佐证,也意味着一旦收入增速放缓,估值回调的幅度会同样剧烈。
重点分析
"放缓 AI"言论的实质:门槛设定与竞争阻挡
报告用较大篇幅分析了美国三大 AI 公司呼吁放缓前沿 AI 开发的言论,并给出了一个不同于表面叙事的解读。9 月 12 日,Anthropic 首席执行官 Dario Amodei 发文呼吁全球 AI 行业主动降速;马斯克表态"说得对";Sam Altman 表示同意"控制前沿推进节奏"的判断,并称当前并非适合上市的时机;微软随后发布 1.5 万字的临时行为准则,将在 2027 年起指导其模型开发。
报告的核心判断是,这些言论的实质是设立 AI 的高门槛,进行行业垄断,打击追赶的竞争对手。对于美国两大前沿实验室来说,相关言论最重要的目标是阻挡中国开源大模型的追赶步伐,通过一系列高标准测试要求,减缓中国开源大模型在美国市场的竞争压力与全球扩张节奏。这一判断得到了反方声音的印证:特朗普将 AI 危险论斥为"骗局",称数据中心的重要性"超过互联网";黄仁勋明确表示"不会让 AI 放缓发生";美国 AI 监管前任官员大卫·萨克斯批评这些公司借安全之名,要求反垄断豁免、组建卡特尔、用自家标准监管竞争对手。
算力垄断与融资成本的传导链条
SemiAnalysis 创始人 Dylan Patel 预计,2028 年 OpenAI 与 Anthropic 两大巨头将垄断全球绝大部分可用算力。今年新增上线算力中约三分之一被两家瓜分,到 2028 年两家预计拿下全球 70% 至 80% 的增量算力,单家算力规模将超过 50 吉瓦。性能乘数效应进一步放大了这一集中度:今年部署的每一瓦特算力,其搭载的 GB300、TPUv7 或 Trainium3 在每瓦性能上比上一代高出 3 到 5 倍,当两家吃下 2028 年全球七八成新增算力时,实际上垄断了全世界绝大部分可用的有效计算能力。
收益端的数字更为惊人。算力的基础成本通常在 1000 万至 1500 万美元/兆瓦,而 Anthropic 的算力产出已达每兆瓦 5000 万美元,全公司综合收入向 7000 万至 8000 万美元/兆瓦进发,并正向 1 亿美元迈进,这支撑它们以每兆瓦 2500 万至 5000 万美元的价格向市场扫货。2024 至 2029 年全球 AI 相关资本开支预计达 11 万亿美元,其中需通过信贷市场举债超 5 万亿美元。由于回报率极高,科技巨头愿意承受 8% 甚至更高的发债成本,对资本的极端争夺将推高全社会的折现率与发债利率。
存储与半导体设备:供给缺口的时间维度
SK 海力士 CEO 郭鲁正 8 月 27 日表示,预计当前的存储芯片供应短缺将持续至 2030 年底,公司正在推进规模达 7200 亿美元的大规模扩产计划,正在韩国建设全球最大的存储芯片晶圆厂园区,相关生产预计将于 2027 年 2 月启动。马斯克则表示,存储供给每年增长约 20%,但需求增速高达 200% 甚至更高。
半导体设备端,高盛将 2026 年全球晶圆设备市场预测从 1410 亿美元上调至 1500 亿美元,2027 年从 1860 亿美元上调至 2180 亿美元,2028 年从 2080 亿美元上调至 2810 亿美元,对应增速分别为 36%、45%、29%。摩根士丹利的预测为 2026 年 1630 亿美元(同比 39%)、2027 年 2230 亿美元(同比 37%)、2028 年 2540 亿美元(同比 14%)。摩根士丹利认为,半导体设备行业的增长逻辑正在从卖多少台设备,升级为全球 AI 需要建设多少 GW 算力。
🔮 AI 分析洞察:把各家 2028 年的设备市场预测放在一起看会发现,高盛比摩根士丹利高出约 270 亿美元,差距主要来自对存储扩产节奏的不同假设。这种预测分歧本身说明,当前产业的核心不确定性已不是需求是否存在,而是电力、洁净室与设备交付这类物理产能能否跟上——供需缺口的时长判断,比需求增速的高低更决定产业链的盈利分布。
趋势与预判
算力需求进入自我强化的循环。 GPT-6 Astra 的能力跃升改变了 AI 需求的测算逻辑。Token 总需求可粗略表达为:Agent 数量 × 每 Agent 任务数 × 每任务 Token 消耗,这三个变量在 Astra 发布后均面临同步扩张的压力。黄仁勋认为,上个月已经出现转折点——大多数 AI 现在已经是智能体驱动的,而在不远的未来,每家公司都将拥有大量的智能体。
AGI 的经济后果:生产力大爆发与分配极度不均。 Anthropic 研究所 9 月 9 日发布的论文构建了基于任务框架的宏观经济模型,模拟 2026-2030 年 AI 对美国经济的影响。激进情形下,2030 年 GDP 较无 AI 基准高出 32.4%,GDP 年增速 15.4%;劳动份额暴跌至 45.2%,资本收入相比基准提升 81.4%;认知岗位就业下降 21.5%,认知工人失业率 17.9%,全社会失业率飙升至 11.9%。报告指出,理论上总产出增量足够补偿受损群体,但历史经验表明技术冲击不会自动实现补偿,需要制度设计。
全球进入加息周期,债市是大类资产中的金丝雀。 欧洲央行上调利率 25 个基点至 2.50%;日本央行 9 月 18 日加息 25 个基点至 1.25%,创造了 35 年来的最高利率;日债被持续抛售,10 年期日债收益率上冲至 3%。美国方面,8 月新增 ADP 就业人数只有 3.8 万人,大幅低于预期;但 8 月零售和食品销售额环比意外增长 1.2%,7 月资本品进口金额当月值达 1402 亿美元、同比增速升至 47% 的新高;8 月 PPI 最终需求同比增长 5.4%、环比增长 0.4%,推升加息预期。
资产方向判断。 报告认为美联储 9 月加息 25 个基点后市场利空出尽,中美科技竞赛仍是主旋律;科创 50 指数对自 2020 年以来大型头肩底颈线位的回抽基本完成;美国财政部买入长债叠加加息效应,中选前美国长债收益率或大幅下降;原油方面,为了中选,美国总统开始 TACO,美国财政部或再次大规模入场,原油市场或现大幅反转。
马斯克给出的算力经济性数据支持了投资加速的判断:新增算力部署的投资回收期已不足一年,几乎可视为流动成本;SpaceX 算力容量已从第一季度的 1GW 增长至目前的 1.4GW,预计年底超过 2GW,2027 年底可能在 5-10GW 之间;对每瓦算力的收益预测是 30 至 50 美元区间。Terafab 芯片工厂最终要年产"1 太瓦算力",即 1000 吉瓦。
🔮 AI 分析洞察:报告将美债利率上行与 AI 发债需求联系起来,这条线索的重要性可能被低估。当科技巨头愿意承受 8% 的发债成本时,它们实际上在重新定义全球无风险利率的下限——高回报投资机会的集中出现,会系统性推高整个经济体的资本成本。这意味着传统资产的估值压力并非源于货币政策,而是源于 AI 投资回报率的挤压,货币政策的松紧只能改变节奏,难以逆转方向。
总结:5 个核心判断
- AI 投资再次加速,瓶颈从需求转向物理供给:Nebius 第二轮提价约 20%、B300 累计涨幅约 56%,甲骨文 GPU 续约溢价 20%、利用率 97.9%,需求能见度超 24 个月。
- 美联储重启加息,全球进入加息周期:利率升至 3.75%—4.00%,点阵图中值 4.1%,欧洲央行升至 2.50%,日本央行升至 1.25%(35 年最高),债市承压。
- 算力集中度持续提升:预计 2028 年 OpenAI 与 Anthropic 拿下全球 70% 至 80% 的增量算力,单家超 50 吉瓦,并凭借最高能效比垄断有效计算能力。
- 存储与设备缺口具有长期性:SK 海力士预计存储短缺持续至 2030 年底,扩产规模达 7200 亿美元;高盛与摩根士丹利大幅上调 WFE 预测,2028 年市场规模预测区间为 2540 亿至 2810 亿美元。
- AI 的宏观分配效应需要制度应对:激进情形下 2030 年 GDP 高出基准 32.4%,但劳动份额跌至 45.2%、全社会失业率升至 11.9%,技术冲击不会自动实现补偿。
投资建议方向
方向一:关注算力供需紧平衡的持续性。 GPU 云价格、续约溢价、需求能见度这三类指标是判断 AI 资本开支可持续性的先行信号,其变化方向直接关系半导体与硬件链条的景气预期。
方向二:跟踪半导体设备与存储链条的产能兑现节奏。 高盛与摩根士丹利对 2028 年 WFE 市场的预测存在约 270 亿美元的分歧,分歧点集中在存储扩产与先进制程建设的实际落地速度,需要结合 DRAM 设备投资增速等领先指标交叉验证。
方向三:重视融资成本对高估值资产的传导。 科技巨头承受 8% 以上发债成本、2024 至 2029 年需通过信贷市场举债超 5 万亿美元,全球折现率与发债利率的抬升会同时影响传统资产估值与主权债务可持续性。
方向四:区分"效率提升"与"总量扩张"两类逻辑。 每瓦性能提升 3 到 5 倍、Vera Rubin NVL72 搭配 DeepSeek-V4-Pro 使 Token 成本暴降 35 倍,属于效率逻辑;而算力规模从 GW 级向百 GW 级扩张属于总量逻辑,两者的受益环节与持续性并不相同。
方向五:关注 AI 分配效应的政策对冲方向。 如果 AI 对认知岗位的替代按论文情景推进,劳动力跨职业转移的摩擦成本将上升,相关的制度设计、再培训与收入分配政策可能成为后续政策重点。
免责声明: 本文基于公开研报信息的整理与分析,仅供研究参考,不构成任何投资建议。投资者据此操作,风险自担。投资有风险,入市需谨慎。
☕️ 如果这篇文章对你有帮助
原创研究不易,你的支持是我持续输出的动力

微信打赏
请我喝杯咖啡 ☕

支付宝打赏
帮助我买些 token 🪙
💬 觉得有用?加入研报交流群
每日推送精选研报解读,与群友一起讨论行业趋势
