
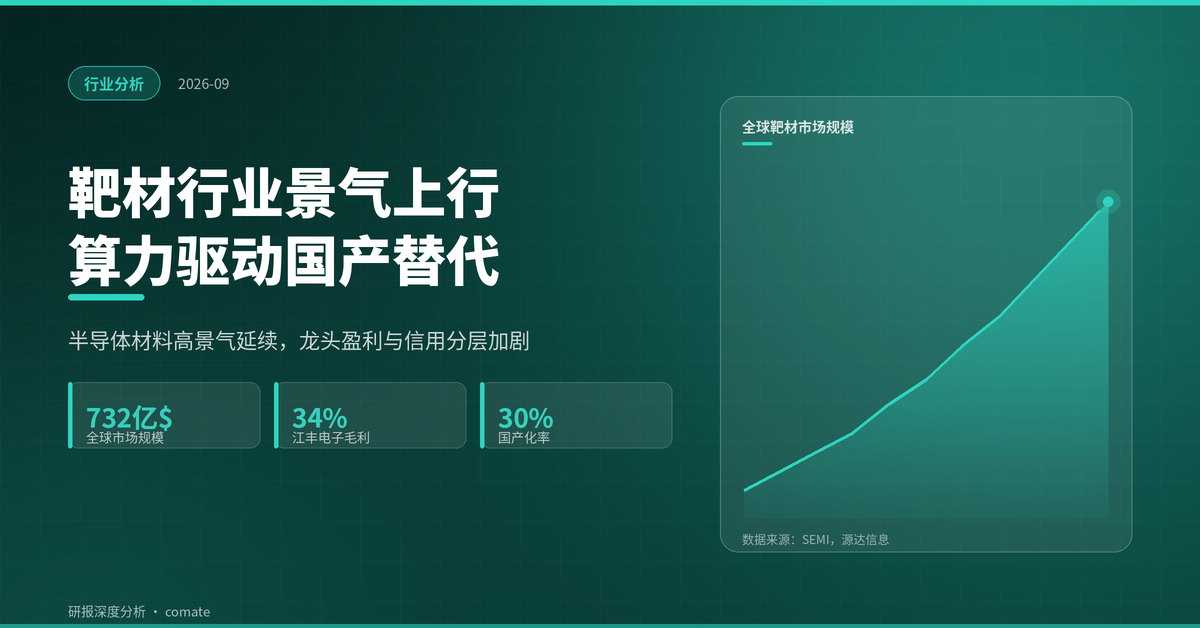
算力产业快速扩张与国产替代政策持续推进,为靶材行业奠定了确定性较高的需求增长预期。高端靶材供需缺口短期仍存,头部企业毛利率高达34.24%,而尾部企业毛利率低至6.51%甚至亏损。行业景气上行与信用分层加剧将同步演进——掌握先进制程认证和产业链一体化优势的企业持续受益,缺乏核心壁垒的企业则面临盈利下滑与杠杆攀升的双重压力。
这份报告在讲什么
大公国际工商部程春晓在本篇深度报告中,对靶材行业进行了全景式分析,覆盖行业属性界定、政策环境、景气驱动、供需格局、微观财务映射和信用风险前瞻六大维度。报告核心判断是:靶材行业结构性景气上行格局明确,但企业间信用分层正在加剧。
溅射靶材是物理气相沉积(PVD)工艺中的核心原材料,虽在晶圆制造材料中占比仅约3%,但不可替代。高端靶材(纯度≥99.999%)直接决定薄膜质量与器件良率,是半导体制造的关键基础材料。
关键数据与核心发现
需求端:算力扩张是核心驱动力
截至2026年6月底,我国智能算力规模达2,185 EFLOPS(FP16),同比增长177%。AI大模型训练和推理直接拉动先进制程芯片产能扩张,进而对铜、钴、钌、钽等特种靶材需求产生显著拉动。
据SEMI统计,2025年全球半导体材料市场销售额达732亿美元,同比增长6.8%,创历史新高。中国大陆以156亿美元排名全球第二大半导体材料消费地区。2026年第二季度全球硅晶圆出货量同比增长7.4%,环比增长9.1%。
🔮 AI 分析洞察:靶材行业的需求逻辑正在发生结构性变化。过去靶材需求主要跟随面板和光伏产能周期波动,呈现较强周期性。但AI算力爆发正在重塑需求结构——先进制程芯片每片晶圆在互连层、阻挡层、接触层等环节均需消耗多种高端金属靶材,且先进制程对靶材纯度和均匀性要求日益苛刻。这意味着高端靶材正在从"周期品"向"成长品"转变。
供给端:国产替代加速但产能释放存在时滞
全球高端靶材市场高度集中,日美头部企业占据约八成份额。国内企业在成熟制程(28nm及以上)已占据较大市场份额,但在先进制程(14nm及以下)的铜靶、钽靶、钨靶等关键品种上,整体国产化率仍处于攻坚阶段。
从进出口数据看,2025年进口额降至2.09亿美元(同比-14.1%),出口额升至2.81亿美元(同比+9.4%),顺差扩大至超7,000万美元。2026年上半年顺差已超2025年全年,国产替代在进出口端加速印证。但近5年进口均价约为出口均价的1.55倍,高端靶材仍以进口为主。
成本端:原材料价格波动剧烈
靶材原材料成本占营业成本约60%-80%。近年来核心原材料价格普遍大幅上涨:钽锭从2025年末的2,600元/千克飙升至2026年8月的6,150元/千克;LME铜价从2024年均价9,144美元/吨涨至2026年8月的14,240美元/吨。
🔮 AI 分析洞察:原材料涨价正在加速行业洗牌。高端靶材企业凭借客户粘性和长协采购模式,成本传导能力较强——江丰电子毛利率高达34.24%,在原材料涨价背景下逆势提升。而中低端企业因下游议价能力强,价格传导滞后,毛利率大幅下降至个位数甚至亏损。这种"强者恒强"的分化格局预计将长期持续。
重点分析
企业盈利能力深度分化
2025年靶材产业链上市公司盈利分化显著:
江丰电子以34.24%的超高纯溅射靶材毛利率位居行业首位,远高于有研新材薄膜材料业务的18.63%、欧莱新材的14.98%和阿石创的8.94%。多家企业出现"营收增长但净利润大幅下降"的背离,反映出缺乏核心壁垒的企业在原材料涨价面前毫无议价能力。
杠杆与流动性:尾部风险值得关注
阿石创资产负债率高达64.06%,流动比率仅1.10,经营性净现金流/流动负债仅0.01;欧莱新材经营性现金流为负且ROE为-4.81%。这些企业面临盈利恶化、杠杆偏高、短期偿债能力偏弱的多重风险。
相比之下,金钼股份资产负债率仅11.50%,流动比率7.02,现金比率3.60,财务安全垫极为充裕。
政策环境:从普惠性优惠到战略性定位
靶材行业享受多层次政策支持:集成电路企业增值税加计抵减15%、"超高纯金属靶材"列入产业结构调整鼓励发展类、国家大基金三期重点投资上游设备与耗材。十五五规划提出"全链条推动集成电路关键核心技术取得决定性突破",靶材国产化被提升至战略高度。
🔮 AI 分析洞察:政策红利的传导存在明显时滞。大基金三期虽然规模空前,但从投资到产能释放再到企业盈利改善,通常需要2-3年。更关键的是,先进制程靶材的晶圆厂认证周期也为2-3年,这意味着即使产能建好了,也需要漫长的认证过程才能进入供应链。投资者需要区分"政策利好"和"盈利兑现"之间的时间差。
趋势与预判
需求侧:多因素驱动,高端靶材增长确定性较强。AI算力扩张拉动先进制程靶材需求,显示面板大尺寸化维持稳定需求,光伏新型电池技术(HJT、钙钛矿)带来阶段性增量。
供给侧:国产替代加速但产能释放存在时滞,高端供需缺口短期仍存。海外巨头扩产保守,为国内企业认证导入提供有利窗口期。
信用格局:行业信用分层将进一步深化。取得先进制程认证、具备一体化优势的头部企业信用基本面持续改善;缺乏核心壁垒的企业面临盈利与杠杆的双重压力。重点关注企业认证进展、原材料自给率、成本传导能力及扩产期杠杆变化。
风险预警:需关注六大风险——原材料价格波动、高端认证不及预期、客户集中度、技术迭代、市场竞争加剧、政策变化。
总结:5个核心判断
- 结构性景气上行格局明确,算力产业扩张和国产替代双重驱动下,高端靶材供需缺口有望在中期内维持。
- 信用分层正在加剧,头部企业毛利率高达34%且现金流健康,尾部企业毛利率低至个位数且面临亏损,行业"强者恒强"格局将长期持续。
- 原材料涨价是核心变量,钽锭价格翻倍、铜价大幅上涨,成本传导能力直接决定企业盈利质量,上游一体化布局成为竞争关键。
- 国产替代在加速但有滞后,进出口顺差持续扩大印证替代趋势,但先进制程认证周期长(2-3年),高端国产化率提升仍为渐进过程。
- 政策支持力度持续加码,从增值税优惠到大基金三期再到十五五规划,靶材被提升至"决定性突破"的战略高度,但政策红利向盈利传导存在时滞。
免责声明: 本文基于公开研报信息的整理与分析,仅供研究参考,不构成任何投资建议。投资者据此操作,风险自担。投资有风险,入市需谨慎。
☕️ 如果这篇文章对你有帮助
原创研究不易,你的支持是我持续输出的动力

微信打赏
请我喝杯咖啡 ☕

支付宝打赏
帮助我买些 token 🪙
💬 觉得有用?加入研报交流群
每日推送精选研报解读,与群友一起讨论行业趋势
