
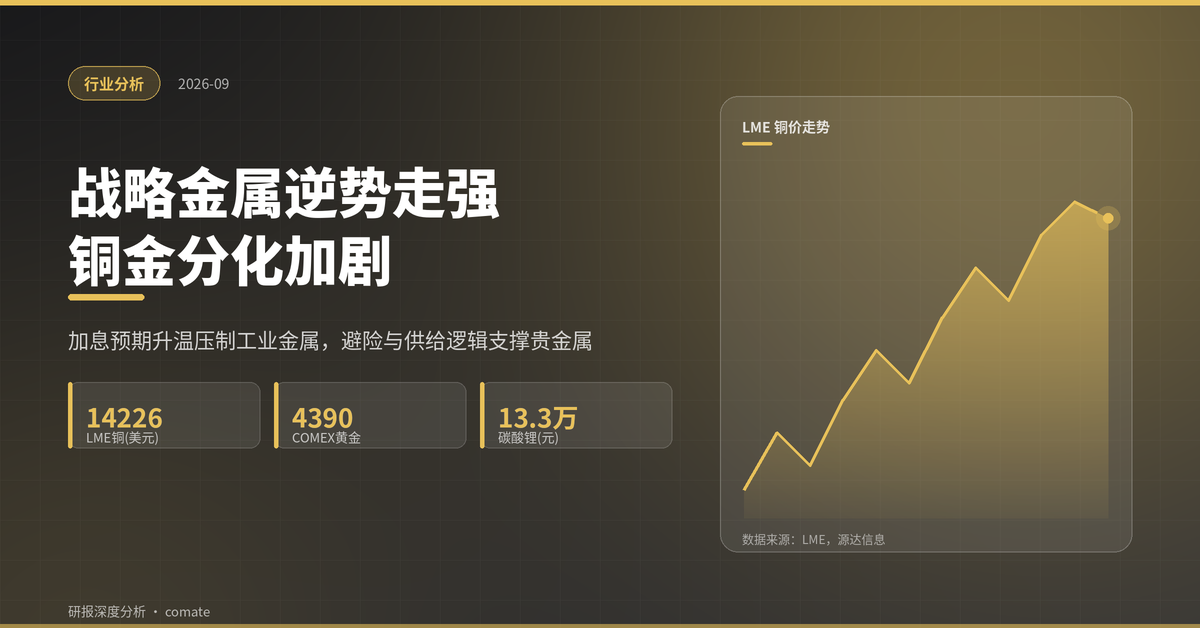
本周有色金属板块下跌2.89%,跑输沪深300。工业金属走出"冲高后剧烈回调"的过山车行情,伦铜创历史新高后断崖式大跌;贵金属在通胀推升加息预期与地缘避险之间反复博弈;锑、铋、锗等战略金属逆势走强,出口管制叠加AI产业需求推动战略资源重估。宏观主线切换为"美联储9月加息预期升温"与"美铜关税预期降温"的共振压制。
这份报告在讲什么
大同证券有色金属行业周报(2026年9月7日-9月13日)对本周有色金属各子板块进行了全面复盘。报告覆盖工业金属、贵金属、能源金属、小金属四大板块,并跟踪了固态电池、铜矿勘探等行业重要事件。
核心判断:通胀数据超预期将9月加息概率推升至九成,美元走强对有色板块形成阶段性压制,但矿端硬约束与低库存为价格提供坚实底部,建议在震荡中把握结构性机会。
关键数据与核心发现
板块表现:全线回调,金属新材料唯一收涨
本周上证指数收跌1.07%,沪深300收跌0.83%。有色金属子板块中:
147家上市公司中仅25家上涨、122家下跌。涨幅居前的豪美新材(+16.75%)、鑫科材料(+14.12%)等以金属新材料为主;跌幅居前的湖南白银(-11.14%)、中矿资源(-9.28%)等受贵金属和能源金属回调拖累。
🔮 AI 分析洞察:金属新材料是本周唯一收涨的子板块,这并非偶然。在加息预期压制传统周期品的环境下,受益于AI算力和新能源需求的金属新材料展现出更强的抗跌性。这与当前市场"重成长、轻周期"的偏好一致——即使在有色板块内部,资金也在从传统工业金属向高附加值新材料转移。
工业金属:铜价过山车,铝相对抗跌
LME铜价收于14,226美元/吨,周环比-152.5美元/吨;沪铜收于108,990元/吨,周环比+210元/吨。周初受加征精炼铜关税预期与"金九"旺季支撑,铜价一度突破11万元/吨、伦铜创历史新高;随后白宫尚未就精炼铜关税作出决定,叠加美国PPI、核心CPI超预期推升9月加息概率至八成以上、美元走强,铜价断崖式下跌、单日暴跌超3,000元。
铝价收于3,256.5美元/吨,周环比-39.5美元/吨。LME铝库存处于历史极低水平,中东减产造成供给缺口,铝相对抗跌但受宏观情绪拖累高位回落。
贵金属:韧性凸显,深度下行空间有限
COMEX黄金收于4,390美元/金衡盎司,周环比-87.2美元;COMEX白银收于65.02美元/金衡盎司,周环比-1.8美元。SPDR黄金持仓量1,047.43吨,周环比-4.63吨。
贵金属在"通胀推升加息预期"与"地缘避险+央行购金"之间反复博弈。非农数据率先打压金价,中东冲突升级又带来避险买盘托底;核心CPI超预期后金银快速跳水,但利空落地后逢低买盘介入收回多数失地。白银受工业端拖累波动更大。
🔮 AI 分析洞察:贵金属的韧性值得关注。在9月加息概率升至九成、美元走强的利空环境下,黄金仍能快速反弹收复大部分跌幅,说明央行购金和去美元化逻辑正在为金价构建越来越坚实的底部。即便9月落地加息,大概率表态偏鸽,金银深度下跌空间有限。中长期看,全球央行增持黄金的趋势未变,这为贵金属提供了超越短期利率博弈的结构性支撑。
能源金属:锂价高位回落,钴延续弱势
碳酸锂现货价收于133,000元/吨,周环比-15,000元/吨。前期锂价受矿端紧缺、旺季去库支撑维持强势,但SMM调整库存统计口径使隐性库存显性化、9月产量环比回升、津巴布韦精矿到港补足供给,叠加部分三元电芯厂订单走弱,促使锂价大幅下行。不过储能排产高增、磷酸铁锂开工率维持高位,基本面仍有托底。
钴现货价收于282,900元/吨,周环比-22,400元/吨。钴处于淡季,采购低迷,但刚果(金)出口受限为中长期钴价提供韧性。
小金属:战略品种逆势走强
小金属呈现"战略金属逆势走强、稀土震荡、工业耗材承压"的结构性分化。锑、铋、锗在板块弱势中逆势上行。稀土镨钕报价小幅上调,氧化镨钕728.1元/公斤,周环比+2.7元;氧化镝受益MLCC需求回暖,价格底部回升趋势显著。稀土永磁板块在市场震荡中逆势走强、资金流入明显,出口延续量减价增态势。
重点分析
宏观主线:加息预期与关税预期的共振压制
本周有色金属板块的核心矛盾是宏观主线的快速切换。周初市场定价"美铜关税落地"预期,铜价冲高;随后关税预期降温叠加通胀数据超预期,9月加息概率从六成飙升至九成,美元走强对整个有色板块形成压制。
这种"预期差"驱动的剧烈波动揭示了一个重要事实:在宏观不确定性高企的环境下,有色金属价格对政策信号的敏感度正在上升。投资者需要同时跟踪美联储议息会议和关税政策两条主线。
固态电池产业链进展加速
本周行业要闻中,固态电池领域进展密集:当升科技全固态正极材料累计出货50吨,新型硫化物固态电解质已具备规模化供应能力;厦钨新能高纯度硫化锂进入试生产阶段。这些进展意味着固态电池正从实验室走向产业化,将对锂、钴、镍等能源金属的需求结构产生深远影响。
🔮 AI 分析洞察:固态电池产业化提速对有色金属行业是一把"双刃剑"。一方面,固态电池仍需使用锂、钴等金属,且对高纯度原材料的要求更高,利好上游高纯金属供应商;另一方面,固态电池的能量密度提升意味着同等容量所需金属量可能减少,对总量需求构成压力。更值得关注的是硫化物固态电解质路线对硫化锂的需求——这可能催生全新的金属需求品类。
投资建议:三条主线把握结构性机会
报告建议在震荡中把握三条结构性机会:一是贵金属回调有支撑、中枢渐上移,央行购金与实物需求托底下行空间;二是工业金属在"矿端硬约束+低库存"支撑下价格中枢上移,叠加AI与电网需求释放,铜、铝、锌值得关注;三是小金属战略价值重估逻辑延续,稀土出口管制强化供给约束。
趋势与预判
短期(9月下半月):等待9月议息会议与关税政策落地明确方向。如果加息落地且表态偏鸽,工业金属和贵金属有望迎来修复性反弹;如果释放连续加息信号,板块可能继续承压。
中期(四季度):工业金属供给端支撑坚实——矿端硬约束+低库存为价格提供底部,AI与电网需求释放提供上行动力。贵金属中枢渐上移,央行购金与去美元化逻辑不变。
小金属:出口管制叠加AI产业需求,战略资源重估逻辑不变。锑、钼、钽等稀缺性最强、政策约束最直接的品种更易获得溢价。关注9月中下旬补库与长单定价信号。
总结:5个核心判断
- 加息预期是短期最大压制,通胀数据超预期将9月加息概率推升至九成,美元走强对有色板块形成阶段性压制,但矿端硬约束与低库存为价格提供坚实底部。
- 工业金属"冲高后回调"但不改中期逻辑,铜价单日暴跌超3,000元后企稳,铝因LME极低库存和中东减产相对抗跌,供给端支撑仍在。
- 贵金属韧性凸显,即便加息落地大概率偏鸽,央行购金与去美元化为中长期提供支撑,深度下行空间有限。
- 战略金属逆势走强,锑、铋、锗在板块弱势中逆势上行,出口管制叠加AI需求推动战略资源重估,稀土永磁板块资金流入明显。
- 固态电池产业化加速,当升科技、厦钨新能等企业固态电池材料进入量产阶段,将对能源金属需求结构产生深远影响。
免责声明: 本文基于公开研报信息的整理与分析,仅供研究参考,不构成任何投资建议。投资者据此操作,风险自担。投资有风险,入市需谨慎。
☕️ 如果这篇文章对你有帮助
原创研究不易,你的支持是我持续输出的动力

微信打赏
请我喝杯咖啡 ☕

支付宝打赏
帮助我买些 token 🪙
💬 觉得有用?加入研报交流群
每日推送精选研报解读,与群友一起讨论行业趋势
