
一、这份报告在讲什么
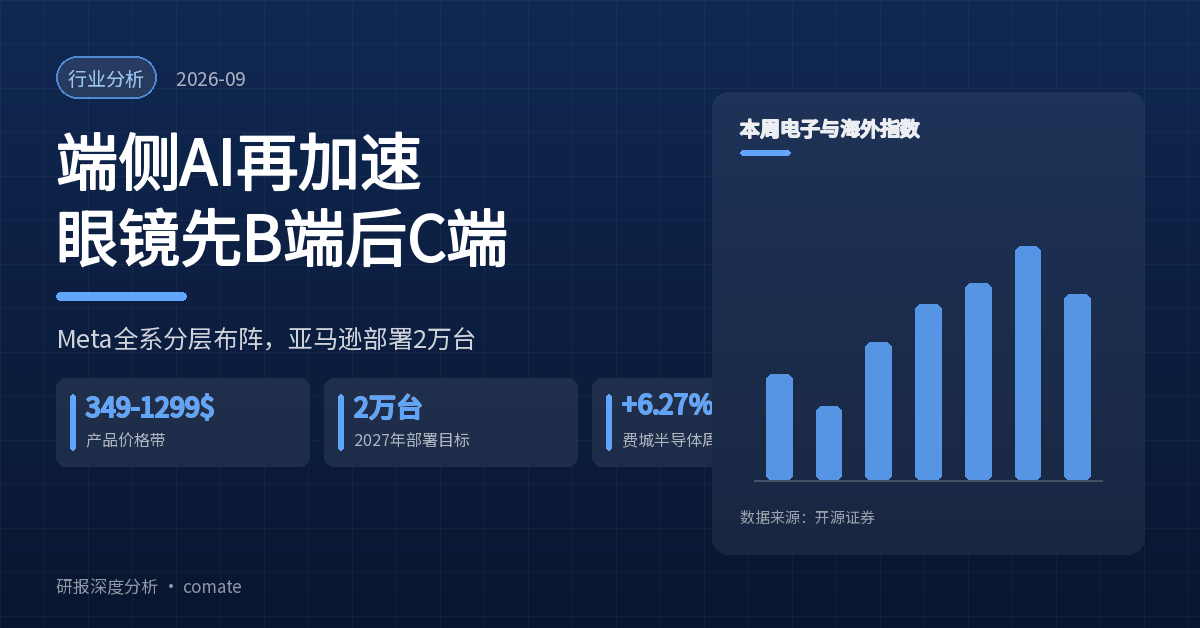
这是开源证券于 2026 年 9 月 27 日发布的电子行业周报(覆盖区间 2026.09.21–2026.09.25),分析师为陈蓉芳、张威震,维持电子行业「看好」评级。报告以 9 月 24 日 Meta 开发者大会为切入点,串联起本周端侧 AI 领域密集的新品发布,从终端、算力、存力三个维度梳理产业链变化。核心判断是:端侧 AI 正在加速,新形态 AI 终端不断涌现,Q4 进入旺季。报告同时给出了本周市场表现——电子行业指数下跌 1.81%,而海外纳斯达克指数上涨 2.06%、费城半导体指数上涨 6.27%,其中 Meta 涨 12.99%、AMD 涨 12.65%、英特尔涨 13.26%、高通涨 13.65%。这一背离构成本周最值得解读的市场信号。
🔮 AI 分析洞察
本周数据中最反常的不是任何一款新产品,而是电子行业指数跌 1.81% 与费城半导体指数涨 6.27% 的巨大背离。同一产业链在两地市场给出完全相反的定价,通常意味着分化点不在需求侧,而在供给侧的受益归属——海外算力与芯片环节正在直接兑现 AI 资本开支,而 A 股电子板块中占比更高的消费电子与元器件环节尚未进入业绩兑现期。这也提示,端侧 AI 的产业红利在这一阶段更偏向上游算力与芯片,而非终端组装。
二、关键数据与核心发现
- Meta 一次性发布多款 AI 眼镜,产品矩阵分层清晰。 报告梳理的产品包括:Meta VR 眼镜(2027 年春季上市,起售价 1299 美元)、随身 AI 语音硬件 Muse Charm,以及多款 AI 眼镜新品——首款不搭载摄像头的 Ray-Ban Meta Audio 智能眼镜(起售价 349 美元,计划 10 月 3 日开始发货)、第三代搭载摄像头的 Ray-Ban Meta 眼镜、以及新款价格更低的 Meta 品牌智能眼镜;同时将 Muse 助手功能引入旗下智能眼镜产品。从 349 美元到 1299 美元,覆盖了从轻量音频到 XR 显示的多档价位。
- 苹果与安卓端同步发力,端侧 AI 终端密度提升。 9 月 22 日苹果宣布新款 Mac mini 和 Mac Studio 正式上市,Mac mini 搭载 M6 或 M5 Pro 芯片,Mac Studio 搭载 M5 Max 或 M5 Ultra 芯片;彭博社称苹果预计最早将于 10 月推出智能家居屏幕设备,整合联网设备控制、视频通话、对讲与媒体内容,搭载围绕 Siri AI 打造的新操作系统。安卓侧,小米 18 Pro 系列、vivo X500 系列、OPPO Find X10 系列等多款旗舰新品发布。
- 国产算力与海外大模型同时迭代,算力供给两侧提速。 阿里平头哥发布 真武 V900,性能达 M890 的 3 倍,搭载 216GB 显存,单一集群可扩展至 50 万卡,预计 2027Q1 量产;阿里 CEO 吴泳铭表示到 2032 年阿里云运营的全球数据中心规模将超过 20GW。海光信息发布首款面向端侧的算力芯片 CPU1000 系列,采用 C86 架构的轻量级 CPU。海外侧,SpaceXAI 发布 Grok 4.7 模型,输入 Token 每百万个 2 美元、输出 Token 每百万个 6 美元,官方称推理速度为可比同类模型的两倍;财联社报道 OpenAI 正准备预览网络安全专用模型 GPT-6 Cyber。
- 存储端三条线索:eSSD 涨价、LPDDR6 验证、长鑫 G5 量产。 Trendforce 预测随着北美 CSP 持续大规模采购,2026 年四季度 eSSD 订单规模有望突破三季度高点,价格将持续走高,QLC 在整体 eSSD 出货容量中的占比将快速提升。三星电子已率先在高通 骁龙 8 Elite Extreme Gen 6 上成功验证其 16GB LPDDR6 内存,I/O 速度高达 10.7Gbps。长鑫科技第五代工艺技术平台(「G5 平台」)官宣量产,通过四重曝光技术把内存阵列的有源区半间距微缩至 11.95 纳米,接近全球最顶尖的内存量产平台制程。
- 智能眼镜在 B 端出现规模化部署,超出消费级范畴。 亚马逊宣布将扩大智能眼镜的应用范围,计划 2026 年为配送人员再部署 5000 台设备,到 2027 年底让实际投入使用的设备超过 2 万台。同时高通与谷歌合作,将骁龙 X Elite 平台引入首批 Google book 笔记本电脑,产品内置 Gemini Intelligence。
🔮 AI 分析洞察
报告把亚马逊部署 2 万台智能眼镜的数据作为「行业速递」一笔带过,但我认为这是全篇最具前瞻性的一条信息。B 端场景是智能眼镜第一个能跑通经济性的落地路径:配送、仓储、巡检等场景对 AR 显示的刚需明确、设备由企业采购因而对价格不敏感、且使用频次远高于消费级。这意味着智能眼镜的出货量曲线可能不是由消费级爆款决定,而是由企业级部署的累积效应推动。报告后续提到受益标的中的光学与结构件厂商,若这一判断成立,其受益时点会比消费级普及早 1–2 年。
三、重点企业/案例分析
Meta:用产品矩阵把 AI 眼镜从实验品变成产品线
Meta 本次发布的核心看点不在于单款产品,而在于完成了产品矩阵的分层布阵。最便宜的 Ray-Ban Meta Audio 定价 349 美元,刻意去掉了摄像头——这不是减法,而是降低使用门槛与隐私顾虑的策略性取舍,目标是让 AI 语音助手以最低的硬件门槛进入日常佩戴场景。中间档位的第三代 Ray-Ban Meta 眼镜保留了摄像头,承载视觉理解类功能。高端则以 Meta VR 眼镜 1299 美元、2027 年春季上市的姿态,锚定 XR 显示的长期方向。
把 Muse 助手统一引入全系产品的动作,说明 Meta 的战略重心已经从「卖硬件」转向「以硬件为入口分发 AI 服务」。10 月 3 日这个发货时间点也经过设计——它把产品落在北美假日季之前,为 Q4 出货留出完整窗口。
我的判断是:Meta 的真正竞争优势不在光学方案,而在把助手能力与社交内容生态绑定的分发能力。这一点对国内产业链意味着,硬件规格的竞争可能会比预期更快地趋于同质化,因为决定销量的往往是软件体验而非硬件参数。对上游厂商而言,这既是风险(议价能力受限)也是机会(标准件放量更确定)。
阿里平头哥与海光信息:国产算力的两条不同路线
报告呈现了国产算力芯片的两条并行路径。阿里平头哥真武 V900 走的是大规模集群路线——性能达 M890 的 3 倍、216GB 显存、单一集群可扩展至 50 万卡、2027Q1 量产,配合「到 2032 年阿里云全球数据中心规模超过 20GW」的表述,指向的是训练与大规模推理的基础设施需求。
海光信息 CPU1000 系列则走端侧路线——面向低功耗、嵌入式和端侧算力需求,采用 C86 架构的轻量级 CPU。
这两条路线的战略意图截然不同:前者是替代海外高端训练算力,后者是抢占端侧 AI 的入口芯片。我的判断是,端侧路线的商业逻辑在当前阶段更清晰,因为端侧 AI 的算力需求刚刚起步、竞争者少、且不直接面对最激烈的制程限制;而大规模集群路线的价值更多体现在战略安全层面,短期商业回报的不确定性更高。报告将两者并列提及,但二者的投资逻辑与风险特征差异巨大,不应混为一谈。
三星、长鑫与存储格局:先发验证与制程追赶
存储端的三条信息构成了完整的技术竞赛图景。三星在高通 骁龙 8 Elite Extreme Gen 6 上率先验证 16GB LPDDR6、I/O 速度 10.7Gbps,动作的意义在于绑定旗舰平台、抢先建立整机适配生态——存储的竞争从来不只是容量与速度,更是与 SoC 平台的协同验证进度。长鑫科技 G5 平台通过四重曝光把有源区半间距微缩至 11.95 纳米,接近全球最顶尖内存量产平台制程,这是国产存储从「能量产」走向「能追赶」的标志性节点。而 Trendforce 关于 Q4 eSSD 订单规模有望突破三季度高点、QLC 占比快速提升的预测,则说明需求端的结构正在向高密度倾斜。
我的判断是:存储行业当前同时受周期上行与国产替代两条逻辑驱动,但这两条逻辑的兑现节奏不同——周期弹性会先反映在价格与订单上,替代进展则会缓慢体现为份额与认证数据。投资者若以周期逻辑介入,需要清楚价格弹性可能领先于国产厂商的实际受益幅度。
🔮 AI 分析洞察
报告在「存力」部分引述了三条彼此独立的信息,但它们实际指向同一个结构性问题:AI 推理的瓶颈正在从算力转向内存带宽与容量。QLC 占比提升、LPDDR6 提速到 10.7Gbps、长鑫把间距压到 11.95nm,都在解决同一件事。这意味着下一阶段 AI 硬件投资的关注点,可能应从「谁有更多算力」转向「谁能提供更高的内存密度与带宽」。这一视角转换对估值体系有直接影响:存储环节的估值弹性有机会超过算力环节,而这一判断在报告的表述中并未被明确提出。
四、趋势与预判
趋势一:端侧 AI 从概念验证进入新品密集催化期
研报观点: 报告指出「Q4 端侧 AI 进入旺季,新品催化不断,新形态 AI 终端不断涌现」,并将终端新品(Meta 眼镜、苹果新品、安卓旗舰)与算力、存力更新并列为行业速递的三大板块。
独立分析: 报告用「旺季」描述 Q4,但我认为更准确的定性是产品形态的试错期而非放量期。Meta 一次发布多款眼镜、并刻意拉开 349 至 1299 美元的价格带,本质是在用产品矩阵测试市场对功能与价位的接受度——这是典型的早期市场特征,而非成熟放量阶段的打法。因此 Q4 的看点是哪一档产品跑出销量验证,而不是总量增速。对产业链而言,真正有价值的信号是某一大单品能否形成稳定的季度交付量,这在目前的数据中还未出现。若 Q4 未能出现爆款,端侧 AI 的行情驱动力将从「新品预期」转向「实际出货」,估值会有一次压力测试。
趋势二:AI 算力基础设施投入仍在加速,国产替代是并行主线
研报观点: 报告认为「随着 Rubin 出货、国产算力持续放量,AI 算力板块有望维持高速增长」,并明确列出推荐标的万通发展、翰博高新、华峰测控,受益标的长鑫科技、中芯国际、寒武纪、中科飞测等。
独立分析: 这里需要区分两个不同性质的增长。海外算力链的增长由真实资本开支驱动,从费城半导体指数本周涨 6.27%、AMD 涨 12.65%、英特尔涨 13.26% 可以看出市场对供给端盈利兑现的认可;国产算力链的增长则更多由替代需求与安全冗余驱动。后者的确定性更高但盈利弹性可能更低——因为它承担了更高的研发与适配成本。更值得注意的是,本周谷歌跌 0.97%,是美股科技股中少数下跌的标的,这说明市场对 AI 的定价并非无差别乐观,而是更偏好能直接兑现硬件收入的环节。以同样的眼光审视 A 股,应当警惕「沾 AI 即涨」的估值扩散。
趋势三:光学与结构件成为端侧 AI 最确定的硬件受益环节
研报观点: 报告的 Q4 端侧 AI 推荐标的中包含珠海冠宇、龙旗科技、水晶光电、领益智造、世运电路、鹏鼎控股,受益标的包括歌尔股份、立讯精密、蓝特光学、视涯科技、舜宇光学科技、宇瞳光学、豪鹏科技、蓝思科技、硕贝德、信维通信、长盈精密、环旭电子等,覆盖光学、声学、电池、结构件与整机组装。
独立分析: 这份标的清单覆盖面很广,但其中有内在的权重差异。我认为光学环节的确定性最高,原因是无论 AI 眼镜走音频轻量路线还是视觉理解路线,光学模组都是刚性成本项;而整机组装的议价能力最弱,因为它面对的是少数巨头客户且可替代供应商众多。还有一个被清单模糊掉的判断点:端侧 AI 对硬件的增量需求集中在感知与续航(摄像头、显示、电池),而非算力本身,因为端侧算力由 SoC 承担。据此,追踪重点应放在光学模组与电池环节,而不是在整机组装环节上押注。
五、总结 — 核心判断
判断 1: 端侧 AI 当前处于产品形态试错期,而非放量期。Meta 用 349 至 1299 美元的多档产品测试市场,Q4 的关键验证点是能否出现稳定的单一爆款,而非总出货增速。
判断 2: 本周电子行业指数 -1.81% 与费城半导体指数 +6.27% 的背离说明,AI 红利在现阶段更集中在上游算力与存储,A 股消费电子与元器件环节尚未进入业绩兑现期——两地定价的分化是结构差异,不是错误定价。
判断 3: 「订单排产」式的景气叙事在存储环节同样适用——Trendforce 预测 Q4 eSSD 订单突破三季度高点,叠加长鑫 11.95 纳米与三星 10.7Gbps LPDDR6 的进展,存储是本轮确定性较高的方向,但要区分周期弹性与国产替代份额兑现的节奏差异。
判断 4: 智能眼镜的规模化落地路径可能先 B 端后 C 端。亚马逊计划 2027 年底部署超 2 万台设备这一信息被报告略过,但它比多数消费级新品更能说明该品类的真实牵引力。
六、投资建议方向
报告原文建议方向: 报告维持电子行业「看好」评级,给出两条方向:(1)AI 算力板块,推荐标的为万通发展、翰博高新、华峰测控等,受益标的为长鑫科技、中芯国际、寒武纪、中科飞测等;(2)Q4 端侧 AI 方向,推荐标的为珠海冠宇、龙旗科技、水晶光电、领益智造、世运电路、鹏鼎控股等,受益标的包括歌尔股份、立讯精密、蓝特光学、视涯科技、舜宇光学科技、宇瞳光学、豪鹏科技、蓝思科技、硕贝德、信维通信、长盈精密、环旭电子等。
风险提示(引自原文): AI 发展不及预期;国际贸易不确定性风险;行业竞争加剧风险。
分析师提示: 上述标的均为研报原文列举,仅作信息呈现,不构成任何买卖建议。端侧 AI 仍处于产业早期,产品形态与竞争格局均存在较大不确定性。
免责声明: 本文基于公开研究报告进行分析解读,不构成任何投资建议。市场有风险,投资需谨慎。文中观点仅代表个人分析,不代表任何机构立场。数据引用力求准确,但不保证完整性,请以原始报告为准。
📄 研报来源
- 研报名称: 《电子行业周报:Meta发布多款AI眼镜和终端产品,端侧AI再加速》
- 作者: 陈蓉芳、张威震
- 发布单位: 开源证券
- 发布日期: 2026-09-27
☕️ 如果这篇文章对你有帮助
原创研究不易,你的支持是我持续输出的动力

微信打赏
请我喝杯咖啡 ☕

支付宝打赏
帮助我买些 token 🪙
💬 觉得有用?加入研报交流群
每日推送精选研报解读,与群友一起讨论行业趋势
