
一、这份报告在讲什么
这是上海证券于 2026 年 9 月 24 日发布的电子行业周报(覆盖区间 2026.9.21–2026.9.24),分析师为李心语,维持电子行业「增持」评级。报告聚焦一条主线:AI 服务器需求扩张正在通过产能挤占机制,把 MLCC(多层陶瓷电容器,被称为「电子工业大米」)从消费级过剩推向全品类涨价。其论证链条是——高端 MLCC 与消费级产品在部分设备、材料与生产环节共用产能,日韩厂商(日本村田、太阳诱电、韩国三星电机)将产能由消费级 X5R 转向 AI 所需的 X6S、X7R,导致 1μF 至 22μF 消费级 MLCC 产能被挤压,进而引发供需失衡与价格波动。报告同时把视野扩展到 PCB、存储与设备环节,认为国产替代空间持续打开。
🔮 AI 分析洞察
报告的核心机制其实是「产能挤出」而非「需求新增」,这是一个容易被误读的差别。挤出型涨价的特征是:涨价始于高端,但传导到中低端的路径很短,因为替代产能无法在短期内建成。这意味着涨价的持续性取决于高端需求的持续性,而不是消费电子的复苏。换句话说,本轮 MLCC 行情的锚是 AI 服务器出货节奏,如果把它当成消费电子周期反转来交易,方向会有偏差。另一个被报告略过的点是,挤出效应同时抬升了未涨价品类的机会成本,中长期会刺激厂商加速向高端迁移,反而可能在未来形成新的产能过剩。
二、关键数据与核心发现
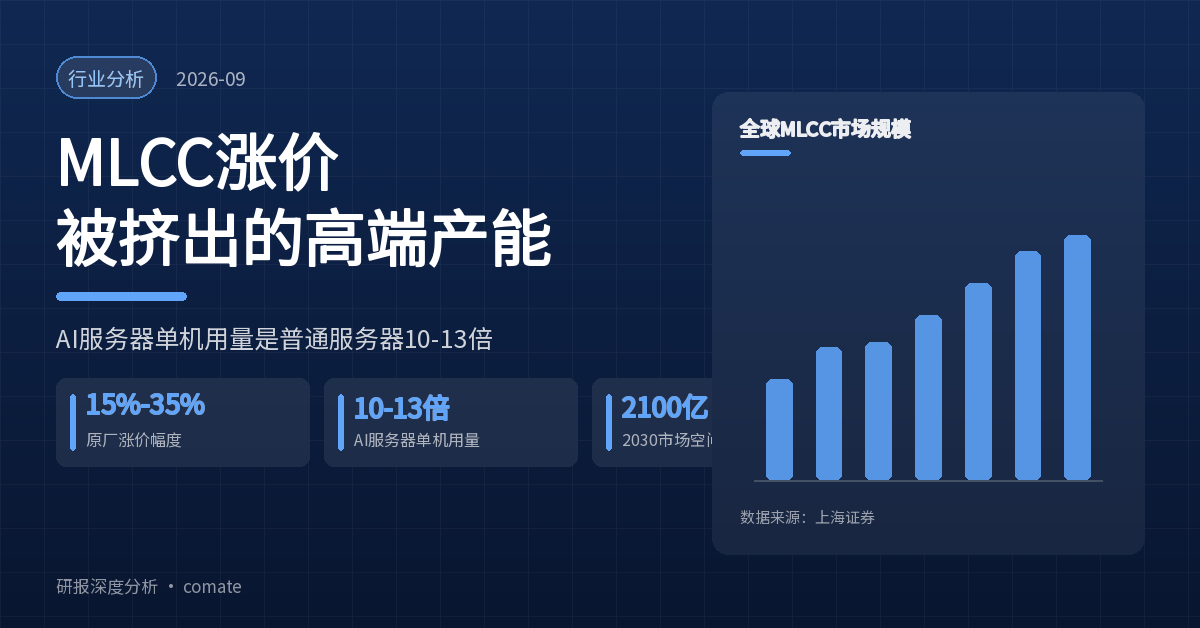
- 原厂涨幅区间明确,现货市场更剧烈。 报告指出,AI 服务器所用高容量 MLCC 原厂涨幅普遍在 15%—35%,而深圳华强北现货市场价格波动更加剧烈。原厂与现货的涨幅分化,说明短期缺口的定价权暂时落在渠道端,这是典型的供给冲击初期特征。
- 单机用量数据揭示了 AI 服务器的量级差异。 报告引述证券时报数据:智能手机单机 MLCC 用量约 800–1200 颗,高端 AI/AR 眼镜约 300–500 颗,智能手表 80–350 颗;传统服务器单台用量约 2000–3000 颗,而AI 服务器单机用量约为普通服务器的 10 到 13 倍。按此推算,AI 服务器单机用量将达到 2 万至 4 万颗量级——这是全文最具冲击力的数字,也是产能挤压逻辑的量化基础。
- 市场规模增速在加速。 2025 年全球 MLCC 市场规模约 1152 亿元,同比增长 13.6%;2026 年预计约 1341 亿元,同比增速有望达 16.5% 左右;到 2030 年市场空间有望突破 2100 亿元。从 1152 亿到 2100 亿,隐含未来五年约 82% 的累计增长空间。
- 订单能见度已排到 2027 年,交期翻倍。 报告称 国内部分厂商 AI 高端规格订单已排至 2027 年第二季度,下游提前 3–6 个月锁定产能;据央视财经,有代理商反馈受益国产化替代,企业三季度订单较一季度上涨 2 倍,物料交期从原本 6–8 周拉长至 16 周。交期翻倍是比价格更硬的紧缺证据。
- 业绩层面出现结构性反转。 报告总结为「消费类普通 MLCC 经历一轮涨价后回归理性;面向 AI 服务器、车规的高容量 MLCC,缺货、涨价状态仍在延续」。这意味着行业内部已从同涨同跌转为高端与低端的分化行情。
🔮 AI 分析洞察
「订单排至 2027Q2」这个数据需要谨慎解读。在供给紧张期,客户提前锁产能的行为本身会放大表观订单量——真实需求与安全库存需求被混在一起统计。历史上无论是面板、MCU 还是功率半导体,都出现过「重复下单」在紧缺缓解后集中取消的情形。因此对这份报告的订单数据,我倾向于把它当作置信度中等的信号:它能证明短期紧缺,但不能线性外推到 2027 年。更可靠的验证指标是原厂的实际产能利用率与扩产进度,而不是下游的下单意愿。另外值得注意的是,交期从 6–8 周拉长到 16 周,恰好是产能被挤出后的必然结果,这个数值本身比涨价幅度更能说明问题,也应该成为后续跟踪的核心指标。
三、重点企业/案例分析
三环集团、国瓷材料、风华高科:产业链的三个不同位置
报告在 MLCC 产业链方向明确提及 三环集团、国瓷材料、风华高科。这三家的定位差异值得拆解,因为它们对应的受益逻辑并不相同。
三环集团属于国内 MLCC 制造环节的代表性企业之一,其受益逻辑来自产能转移与国产替代的叠加:海外厂商主动把产能从消费级转向 AI 高端规格,留下的中低端份额需要有产能承接方,而国内厂商在这一区间的成本优势明显。报告称「海外厂商产能转移,国内具备高端产品量产能力的企业有望承接溢出订单」,正是这一逻辑的直接表述。关键在于能否量产高端规格——只有具备高端量产能力的厂商,才能真正吃下 AI 服务器溢出的那部分订单,而不是仅仅接过被淘汰的低端产能。
国瓷材料处在更上游的材料环节。MLCC 的核心壁垒之一在于陶瓷粉体,尤其是高容量产品所需的纳米级钛酸钡粉体。报告提到「高端 MLCC 与消费级产品在部分设备、材料及生产等环节上存在共用关系」,这句话对材料企业意味着双重影响:共用关系既带来了高端需求的溢出,也带来了原材料端的同步紧张。我的判断是,材料环节的定价弹性通常小于制造环节,但确定性更高,因为无论最终哪家厂商胜出,粉体供应都是必经环节。
风华高科是国内老牌 MLCC 厂商,其战略意义在于产能规模与产品结构升级的进度。在涨价周期中,产能规模直接决定了业绩弹性;但真正决定长期价值的,是它能否借此窗口完成从消费级向车规、AI 规格的客户认证迁移。报告提到「下游提前 3–6 个月锁定产能」,这意味着一旦完成认证并进入客户供应链,订单的稳定性会显著提升。
分场景用量对比:谁在真正拉动需求
报告给出的用量数据构成了一张清晰的需求结构图。智能手机 800–1200 颗、智能手表 80–350 颗、高端 AI/AR 眼镜 300–500 颗,这三个品类都属于出货量巨大但单机用量中等的市场;而 AI 服务器虽然出货基数小,单机用量却是普通服务器的 10–13 倍。
这组对比解释了为什么挤出效应会如此剧烈:AI 服务器是一个「单机用量爆炸、但总出货量有限」的场景,它占用的高端产能比例极高,而拉动的市场规模增量却相对集中。报告指出 2026 年市场规模增速有望达到 16.5%,高于 2025 年的 13.6%,加速的部分主要来自 AI 与车规。我的判断是,这种「小基数、高单耗」的需求结构,会使 MLCC 的供需平衡比传统预期更脆弱——少量 AI 服务器订单的波动,就可能引发整个高端市场价格的显著起伏。
🔮 AI 分析洞察
报告把 MLCC 归入「AI 硬件方向投资机会」,但并未讨论一个关键风险:单片用量的增长存在物理上限。AI 服务器之所以需要 2 万颗以上 MLCC,本质是供电层的去耦与滤波需求,而随着电源架构向 800V 高压直流与垂直供电演进,部分滤波功能可能被集成化方案(如硅电容、集成式电源模块)替代。这不是短期威胁,但会影响 2030 年 2100 亿元这一长期测算的可信度。对投资者而言,MLCC 更适合作为中期景气度交易而非长期成长故事来对待——尤其在国内厂商加速扩产的背景下,本轮周期的下半场大概率是产能兑现而非价格持续上行。
四、趋势与预判
趋势一:AI 类 MLCC 将持续缺货,价格持续看涨
研报观点: 报告明确表述「我们认为 AI 类未来持续缺货,价格持续看涨;消费类产品价格主要看原厂扩产情况和需求端消费电子市场情况」。这一判断把 AI 类与消费类的前景明确分开。
独立分析: 这一二分法方向正确,但忽略了「消费级产能被挤压」这一变量的反馈路径。当 1μF 至 22μF 的消费级产能被高端需求占用后,消费级产品本身也会出现供给收缩,只是涨价时点滞后。因此未来更可能的路径不是「AI 涨、消费稳」,而是AI 先涨、消费后跟涨,最终在部分规格上形成全面性紧张。这对下游整机厂的成本管理是坏消息,因为它们的 BOM 成本压力会从高端机型蔓延到中低端。反过来,如果消费电子需求持续疲弱,被挤压出来的消费级产能又缺乏出口,原厂可能被迫回调产能分配,届时价格的分化会被重新抹平。
趋势二:海外产能转移为国产厂商打开承接窗口
研报观点: 报告认为「国产替代空间持续打开,海外厂商产能转移,国内具备高端产品量产能力的企业有望承接溢出订单」,并引用代理商反馈的「三季度订单较一季度上涨 2 倍」作为佐证。
独立分析: 产能转移带来的机会是真实的,但窗口期可能比市场预期的短。原因是日韩厂商的产能转向并非永久性退出,而是基于高端产品利润率更高的主动选择;一旦高端价格回落或消费级价格回升,产能完全可能回流。因此国内厂商真正需要争取的不是短期订单,而是在窗口期内完成客户认证与工艺积累,把临时订单转化为长期供应关系。从投资角度看,判断标准应从「订单增速」转向「高端规格的认证进展与良率数据」,后者才决定这轮替代能否沉淀为结构性份额。
趋势三:存储与 AI 硬件形成共振,而非单点行情
研报观点: 报告的投资建议覆盖三条方向:AI 硬件(中际旭创、胜宏科技、东山精密、宏和科技、菲利华、铜冠铜箔、东材科技)、存储产业链(兆易创新、江波龙、德明利、香农芯创、佰维存储,以及供应链环节华海诚科、联瑞新材)、以及 MLCC 产业链(三环集团、国瓷材料、风华高科)。
独立分析: 报告把三条线索并列给出,但其内在逻辑应该是串联而非并列:AI 服务器同时拉动光模块、高端 PCB、存储与被动元件,这些环节的成本占比将随着算力密度提升而同步上升。这意味着它们的景气度具有同源性,也意味着风险同源——一旦 AI 资本开支节奏放缓,这些环节会同步承压,分散配置的效果远低于表面印象。我在这一点上与报告的隐含假设有分歧:报告把它们描述为「多点开花」,而我认为更准确的描述是「单点驱动的多环节传导」,波动会高度相关。
五、总结 — 核心判断
判断 1: 本轮 MLCC 涨价的性质是产能挤占而非需求普涨,因此其持续性的锚点是 AI 服务器的出货节奏,而非消费电子的复苏进程——把两者混为一谈会导致周期定位错误。
判断 2: 交期从 6–8 周拉长至 16 周,比 15%–35% 的原厂涨幅更能证明紧缺的真实性;但「订单排至 2027Q2」需要打折扣看待,因为紧缺期的提前锁产能容易造成重复下单。
判断 3: 国内厂商的收益是分层的——制造环节吃业绩弹性、材料环节吃确定性、认证进度决定长期份额。三环集团、国瓷材料、风华高科三家所处的产业链位置不同,不应按同一逻辑估值。
判断 4: MLCC、存储、高端 PCB 与光模块的同源性被报告淡化,它们的景气与风险高度相关;将这四条线索视为分散配置是一种误判。
六、投资建议方向
报告原文建议方向: 报告维持电子行业「增持」评级,给出三条方向:一是 AI 硬件方向,建议关注中际旭创、胜宏科技、东山精密、宏和科技、菲利华、铜冠铜箔、东材科技等;二是存储产业链,建议关注兆易创新、江波龙、德明利、香农芯创、佰维存储等存储公司,以及华海诚科、联瑞新材等供应链环节受益个股;三是 MLCC 产业链,建议关注三环集团、国瓷材料、风华高科等。
风险提示(引自原文): 技术发展不及预期、终端需求不及预期、市场竞争加剧、国产替代不及预期。
分析师提示: 以上标的均为研报原文列举,仅作信息呈现,不构成任何买卖建议。
免责声明: 本文基于公开研究报告进行分析解读,不构成任何投资建议。市场有风险,投资需谨慎。文中观点仅代表个人分析,不代表任何机构立场。数据引用力求准确,但不保证完整性,请以原始报告为准。
📄 研报来源
- 研报名称: 《电子行业周报:AI拉动MLCC涨价持续,看好MLCC产业链》
- 作者: 李心语
- 发布单位: 上海证券
- 发布日期: 2026-09-24
☕️ 如果这篇文章对你有帮助
原创研究不易,你的支持是我持续输出的动力

微信打赏
请我喝杯咖啡 ☕

支付宝打赏
帮助我买些 token 🪙
💬 觉得有用?加入研报交流群
每日推送精选研报解读,与群友一起讨论行业趋势
