
国金证券《农林牧渔行业周报:生猪价格持续低迷,关注行业产能去化》深度解读
一、这份报告在讲什么
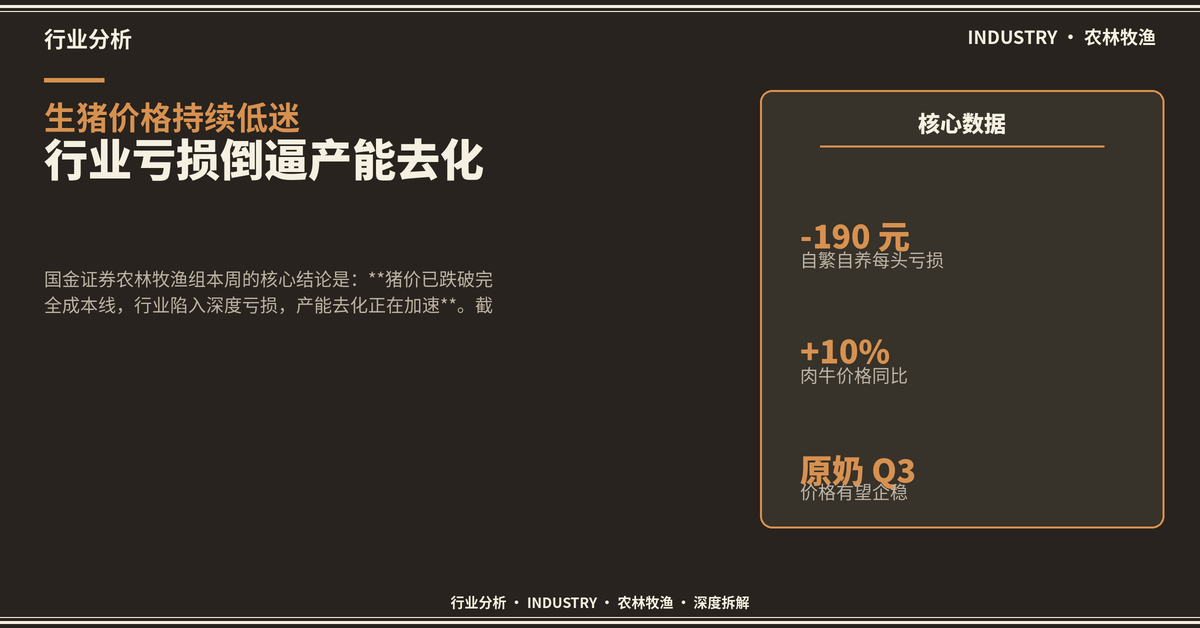
国金证券农林牧渔组本周的核心结论是:猪价已跌破完全成本线,行业陷入深度亏损,产能去化正在加速。截至 9 月 18 日,全国商品猪价格 10.72 元/公斤,自繁自养养殖利润为 -190.48 元/头,外购仔猪养殖利润为 -88.09 元/头。短期价格或仍有下探空间,但在政策调控与养殖利润双重作用下,板块去化速率明显加快,明年猪价上涨的预期正在被定价。
二、关键数据与核心发现
- 商品猪价格持续走弱:9 月 18 日全国商品猪价 10.72 元/公斤,周环比 -1.29%,远低于行业完全成本线。
- 养殖利润深度亏损:自繁自养 -190.48 元/头(环比 -16.41),外购仔猪 -88.09 元/头(环比 -24.96),亏损面持续扩大。
- 出栏均重略降:本周生猪出栏均重 129.25 公斤/头,环比 -0.07 公斤,行业出栏节奏平稳。
- 肉牛价格加速上涨:山东活牛价 30.17 元/公斤,同比 +10.59%,进口牛肉保障措施落地后,进口替代逻辑强化。
- 原奶价格弱稳:主产区生鲜乳收购价 3.07 元/公斤,环比 +0.33%,同比 +1.32%,产能去化下 Q3 有望企稳回升。
- 禽类价格底部震荡:白羽肉鸡均价 5.96 元/公斤,环比 -5.99%,毛鸡养殖利润 -3.36 元/羽,板块景气度底部企稳。
🔮 AI 分析洞察
自繁自养每头亏 190 元、外购仔猪每头亏 88 元——亏损金额的"剪刀差"说明:本轮深度亏损中,自繁自养龙头反而比外购仔猪养殖户更痛。原因是前期高仔猪价 + 当前低猪价的双向挤压。亏损越深,去化越彻底,明年猪价反转的弹性也越大。
三、重点企业/案例分析
牧原股份:连续回购 H 股,绑定长期信心
9 月 14—18 日,牧原股份在港交所连续披露翌日披露报表,持续回购 H 股,向市场释放强烈信心信号。同时 9 月 15 日公告披露三个持股计划(经营者/奋斗者/骨干员工)第一个锁定期届满,解锁条件成就。牧原作为自繁自养成本最优的龙头,本轮深度亏损对其盈利冲击最大,但也是其通过资本运作绑定团队、稳定市占率的窗口期。
大北农:巴西种植许可落地,南美布局获突破
9 月 16 日,大北农公告其控股子公司的大豆产品正式获批巴西种植许可,南美大豆市场布局取得重要进展。考虑到当前全球粮食贸易格局的不确定性(极端天气 + 外部环境扰动),中国种企"走出去"具备战略意义。
唐人神、神农集团:担保动作反映行业资金链紧绷
唐人神 9 月 11 日发布为子公司担保进展公告,神农集团 9 月 15 日发布对外担保情况公告。密集的担保动作是行业资金链紧绷的侧写——猪价持续亏损下,子公司经营流动性吃紧,母公司不得不通过担保方式增信,反映出整个行业正处于"出清前夜"。
四、趋势与预判
研报观点:
- 短期猪价仍有下探空间,亏损加深 → 行业去化加速 → 明年猪价上涨。
- 禽类板块景气度底部企稳,餐饮回暖+高端产品占比提升将驱动量价齐升。
- 肉牛价格进入新一轮上行周期,奶牛原奶价格 Q3 有望企稳,重视"肉奶共振"。
- 种植链景气度底部企稳,若全球天气扰动导致实质性减产,种植产业链有望景气改善。
我的观点:
- 报告对明年猪价反转的判断方向上我同意,但时间点上要更谨慎。本轮能繁母猪去化幅度尚不显著(淘汰母猪价格未出现 2014/2018 那种崩盘),且大型猪企在低猪价下更倾向于"以量补价",去化进度可能比市场预期更慢。
- 真正值得加注的是肉牛和原奶。肉牛去化从 2023 年就开始,犊牛+活牛价格已现拐点,叠加进口替代政策红利,确定性高于生猪。原奶则受益于国内产能去化 + 国产替代,2026 下半年价格反弹路径较为清晰。
- 种植链是"看天吃饭"的弹性品种,当前玉米 2214 元/吨、CBOT 玉米 527.5 美分/蒲式耳,处于历史中位偏低位置,向上空间需要天气或政策催化。
🔮 AI 分析洞察
把猪价跌破成本线简单等同于"反转临近"是个常见陷阱。本轮和 2014/2018 的本质区别在于产业结构——规模化猪企(牧原、温氏等)市占率已超 30%,它们的去化决策是"现金流测算 + 资本市场预期管理"的双重博弈,而不是被动出清。报告里"自繁自养每头亏 190 元"这个数字看着吓人,但对头部企业来说,只要融资渠道还通畅,它们有动机扛住亏损等待反弹。这意味着本轮去化速度可能比研报预期慢 1-2 个季度,真正的右侧信号不是猪价,而是二元母猪价格崩塌。投资者要警惕"亏损-去化-反转"线性逻辑的二次验证。
🔮 AI 分析洞察
报告反复提到"政策端主动去产能"——这是生猪板块的关键变量。历史上看,主动去产能的力度很难达到 2014/2018 的"急刹车"水平,因为稳产保供是政策底线。这意味着本轮猪周期的反转高度可能有限,但持续时间会更长,更像"温水煮青蛙"型反弹。
五、总结 — 核心判断
- 判断 1: 猪价已跌破完全成本线,行业陷入深度亏损,产能去化正在加速,但本轮去化幅度可能不及上轮,明年猪价反转的弹性需打折扣。
- 判断 2: 肉牛是确定性更高的方向,山东活牛价同比 +10.59% 已确认上行周期开启,进口替代+消费旺季共振。
- 判断 3: 原奶价格在 Q3 有望企稳回升,国产替代逻辑兑现,奶牛养殖龙头(优然牧业、现代牧业)将率先受益。
- 判断 4: 种植链处于"等风来"状态,全球天气扰动是核心催化,建议关注种业振兴主题(隆平高科、登海种业、荃银高科)。
六、投资建议方向
报告在投资建议中明确给出三个方向:
- 生猪养殖(优选低成本龙头):牧原股份、德康农牧、温氏股份、巨星农牧、天康生物。
- 禽类养殖:立华股份、圣农发展、益生股份、民和股份、湘佳股份。
- 肉牛奶牛:优然牧业、现代牧业、中国圣牧。
- 种植链:隆平高科、登海种业、荃银高科(生物育种产业化推进)。
需注意:报告评级"买入"基于未来 3—6 个月相对大盘 15% 以上的涨幅预期。农业板块受政策、疫病、天气三重外部因素影响,波动较大,请结合自身风险承受能力审慎决策。
免责声明: 本文基于公开研究报告进行分析解读,不构成任何投资建议。市场有风险,投资需谨慎。文中观点仅代表个人分析,不代表任何机构立场。数据引用力求准确,但不保证完整性,请以原始报告为准。
☕️ 如果这篇文章对你有帮助
原创研究不易,你的支持是我持续输出的动力

微信打赏
请我喝杯咖啡 ☕

支付宝打赏
帮助我买些 token 🪙
💬 觉得有用?加入研报交流群
每日推送精选研报解读,与群友一起讨论行业趋势
