
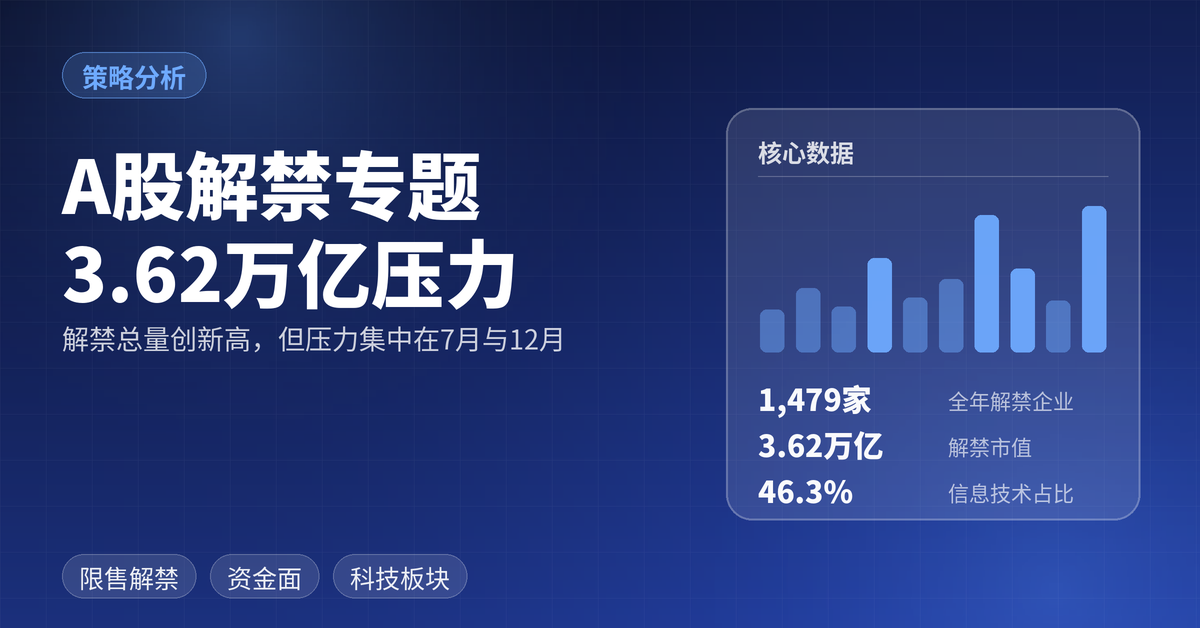
2026 年 A 股面临约 3.62 万亿元的解禁压力,同时 AI 板块估值处于历史高位、交易拥挤度偏高。报告的核心矛盾在于:科技主线的产业逻辑仍在强化,但股票供给端与资金行为端同时施压。研报的判断是,极端分化的单边行情难以重现,资金将在 AI 与传统板块之间完成一轮交易再平衡。
这份报告在讲什么
中银国际证券 2026 年 9 月 9 日发布的《中国焦点策略》,聚焦 A 股 2026 年全年限售股解禁节奏及其对市场结构的冲击。报告的核心结论是:未来几个月板块分化的极端行情难以重现,市场资金博弈或将在 AI 板块与传统板块之间切换平衡,资本市场有望逐步重回高盈利科技主线,但过程是再平衡而非单边延续。
研究方法上是"资金供需 + 政策变量"的双轨框架。一方面,报告用万得数据逐月、逐行业拆解 2026 年解禁市值分布,识别压力集中的时间窗口与行业;另一方面,追踪美联储政策路径、美债利率等外部变量与国内产业政策的对冲效应。报告同时指出,工信部加快全国一体化算力网建设、将国产芯片适配纳入任务要求,是支撑国产 AI 产业链的重要增量政策。
关键数据与核心发现
解禁总量与同比增速
根据万得数据,2026 年全年 A 股市场约有 1,479 家上市企业的限售股迎来解禁,对应解禁市值约 3.62 万亿元,同比 2025 年全年增长 6.6%。总量层面的压力算不上极端,但月度分布极不均衡。
压力集中在 7 月与 12 月
从月份看,7 月和12 月的解禁压力最为集中,分别解禁 5,191 亿元和 5,566 亿元,其中 12 月为全年解禁压力最大的月份。相比之下,11 月、8 月和 2 月解禁压力相对较小,分别仅解禁 1,306 亿元、1,836 亿元和 1,958 亿元。9 月待解禁市值共 2,272 亿元,10 月约 3,171 亿元,呈现"9 月温和、10 月抬升、11 月回落、12 月冲顶"的节奏。
行业分布高度偏向信息技术
今年 9-12 月待解禁企业主要集中在信息技术业,其待解禁市值占 9-12 月整体解禁市值的比重接近一半,达 46.3%,大幅领先其他行业。分月看,9 月信息技术业公司待解禁市值约 962 亿元,其后是工业(426 亿元)、材料业(264 亿元)和能源业(222 亿元);10 月信息技术业待解禁市值高达 2,152 亿元,占比 67.9%,其后是公用事业(227 亿元)、能源业(224 亿元)和医疗保健业(187 亿元)。12 月信息技术业企业待解禁 2,032 亿元,材料业(1,205 亿元)、金融业(965 亿元)和工业企业(528 亿元)的规模同样值得关注。报告将这一分布归因于前期科技企业密集上市,且新股上市后股价表现积极。
头部个股解禁占比偏高
9 月解禁市值排名前十的公司中,有五家为信息技术业企业。其中苏能股份解禁市值 221.88 亿元、解禁数量占总股本 76.69%;中巨芯-U 解禁 197.84 亿元、占比 60.11%;信科移动-U 解禁 174.27 亿元、占比 41.01%;摩尔线程-U 解禁 107.09 亿元。10 月的头部压力更集中,中船特气解禁市值 899.63 亿元、占总股本 72.62%;西安奕材-U 解禁 793.47 亿元、占比 70.26%。报告特别提示,9 月和 10 月解禁市值靠前的个股,其解禁股数量占总股本的比重也较高,这类"高比例解禁"对个股股价的直接影响更为显著。
🔮 AI 分析洞察:解禁高峰的行业分布本身就构成一次对科技板块的"筹码体检"。当一个板块的增量资金来自新上市标的,而这些标的的原始股东持股比例又普遍在 40%-70% 的高位时,板块的定价权会从产业逻辑向减持节奏部分让渡——这意味着科技主线的中期方向可能向上,但过程中的波动率将系统性高于传统行业。
重点分析
解禁压力与交易结构的耦合机制
报告的推演链条并非"解禁即下跌",而是一个条件式的判断框架:在交易拥挤、估值处于历史高位以及大量解禁到期三重因素叠加下,极端行情难以重现。这个表述的精确含义是,解禁不是独立利空,而是通过改变板块内部的资金平衡来发挥作用。当科技股估值处于高位、市场一致预期高度集中于同一方向时,限售股解禁提供的边际卖压会被放大;反之,如果估值已经消化,解禁的影响就会显著减弱。
外部变量的定价权重
美债利率上行和美联储鹰派立场被报告列为最大的外部不确定性。股市波动较大主要是由于外部政策环境不确定性依然较高,美国政策多变,地缘政治冲突阴云不散,都可能影响风险资产表现。值得注意的是,报告在此处给出的对冲逻辑是政策储备而非情绪安抚:面对外部政策的不确定性,我国拥有较丰富的增量政策储备工具,可以根据形势变化实施增量政策。
宏观政策重心的结构性转移
报告判断宏观政策重心预计将从单纯的总量刺激转向结构性改革,科技产业(尤其是 AI)被确立为新的经济增长引擎,以对冲传统地产行业的下行压力。这一判断的镜像风险也随之明确:如果政策落地不及预期,可能会影响投资者情绪。产业政策的具体抓手之一是工信部要求加快全国一体化算力网建设,到 2030 年信息基础设施累计投资 3.8 万亿元,并将国产芯片适配纳入任务要求,推动万卡、十万卡大型智算集群扩大本土芯片导入比例,利好国产 AI 芯片、高速光模块、服务器硬件产业链。
海外财报验证景气度与国内政策的接力
报告提到,近期海外龙头厂商的财报再度验证 AI 行业景气度延续。这一点与国内算力基建的推进形成呼应:外部需求验证提供了产业趋势的确定性,国内政策提供了资本开支的落地路径,两者共同构成科技主线的中期支撑。但在报告框架中,产业趋势的确定性并不直接等于股价的确定性,中间隔着估值与筹码两道闸门。
🔮 AI 分析洞察:报告隐含着一个容易被忽略的时间错配问题——12 月的解禁高峰(5,566 亿元)恰好处在年内政策定调与次年布局之间,而 10 月的行业集中度(信息技术占比 67.9%)又落在三季报披露窗口。这两个时点的重合意味着,解禁的实际冲击可能被财报与政策信息强化或缓和,而非单纯由供给量决定。
趋势与预判
报告对未来的判断可以概括为三个层次。
第一个层次是板块结构的再平衡。预计未来几个月资本市场有望逐步重回高盈利科技主线,但在多重因素影响下,极端行情难以重现;预计更多资金将切换至传统行业,推动 AI 与非 AI 板块的交易再平衡。这里的关键词是"逐步"与"再平衡",暗示的是一种渐进式的风格轮动,而非科技主线被彻底抛弃。
第二个层次是政策节奏。宏观政策重心转向结构性改革,科技产业被确立为新的经济增长引擎,但增量政策的实施取决于形势变化,存在落地节奏不确定性。
第三个层次是外部约束。美债利率上行与美联储立场的持续时间,决定了外部流动性环境对 A 股估值的压制强度。
在此基础上,有两个延伸判断值得补充。其一,从解禁结构看,高解禁比例个股与高解禁市值个股并不完全重合,前者对股价的边际影响通常更直接,因此 9-10 月期间"解禁市值排名靠前且占总股本比重高"的标的,可能成为局部流动性的观察窗口。其二,报告提到的国产芯片适配、万卡及十万卡智算集群本土芯片导入比例提升,其受益链条的兑现周期长于解禁冲击的作用周期,两类信息对市场的作用是短空长多,投资者需要区分时间尺度。
🔮 AI 分析洞察:如果把解禁视为筹码从产业资本向财务投资者转移的过程,那么 2026 年的解禁结构变化实际上在提前释放未来两年的减持压力。这意味着 2026 年的"压力测试"结果,会直接决定 2027 年科技板块的筹码稳定度——今年的解禁消化得越充分,明年的板块弹性反而越大。
总结:5 个核心判断
- 总量压力温和但结构失衡:2026 年全年解禁市值约 3.62 万亿元,同比增长 6.6%,总量并不极端,但 7 月与 12 月分别解禁 5,191 亿元和 5,566 亿元,月度分布严重不均。
- 科技板块是解禁主战场:9-12 月信息技术业待解禁市值占比达 46.3%,其中 10 月单月信息技术占比高达 67.9%,与前期科技企业密集上市高度相关。
- 极端分化行情难以重现:交易拥挤、估值处于历史高位、大量解禁到期三重因素叠加,资金博弈将在 AI 与传统板块之间切换平衡,而非延续单边分化。
- 科技主线中期未破:海外龙头财报验证 AI 景气度延续,国内政策推动算力网建设与国产芯片适配,产业趋势的确定性依然存在。
- 外部不确定性仍是主要变量:美债利率上行与美联储鹰派立场是最大外部风险,国内虽有较丰富的增量政策储备工具,但政策落地不及预期会影响投资者情绪。
投资建议方向
方向一:区分"解禁市值"与"解禁比例"两类风险。 9 月和 10 月解禁市值靠前的个股,其解禁股数量占总股本的比重也较高,这类高比例解禁标的的筹码结构变化更为剧烈,需要单独评估,而非与全市场解禁总量混同看待。
方向二:把握 12 月解禁高峰前的结构性窗口。 11 月解禁压力较小(1,306 亿元),处于 10 月与 12 月两个高峰之间的相对真空期,资金行为的扰动因素相对较少。
方向三:关注国产算力链的政策确定性。 工信部推动全国一体化算力网建设,到 2030 年信息基础设施累计投资 3.8 万亿元,国产芯片适配纳入任务要求,万卡、十万卡大型智算集群扩大本土芯片导入比例,指向国产 AI 芯片、高速光模块、服务器硬件等环节。
方向四:重视传统板块的再平衡配置价值。 报告明确预计更多资金将切换至传统行业,AI 与非 AI 板块的交易再平衡对应的是组合层面的结构调整,而非简单降低仓位。
方向五:对增量政策落地节奏保持观察。 宏观政策重心从总量刺激转向结构性改革,政策工具储备丰富但实施取决于形势变化,需要跟踪落地进度对投资者情绪的传导。
免责声明: 本文基于公开研报信息的整理与分析,仅供研究参考,不构成任何投资建议。投资者据此操作,风险自担。投资有风险,入市需谨慎。
☕️ 如果这篇文章对你有帮助
原创研究不易,你的支持是我持续输出的动力

微信打赏
请我喝杯咖啡 ☕

支付宝打赏
帮助我买些 token 🪙
💬 觉得有用?加入研报交流群
每日推送精选研报解读,与群友一起讨论行业趋势
