
过去两年,集换式卡牌在中国消费市场经历了一轮教科书式的爆发与降温:小马宝莉、奥特曼卡牌把「一包五块钱」的生意做到百亿规模,也把整个行业推入「IP热度即命运」的强周期。中邮证券这份报告的价值在于,它没有停留在市场规模的高增长叙事上,而是把行业拆成收藏卡(CCG)与竞技卡牌(TCG)两条逻辑线,并给出了一个相对清醒的判断——收藏卡率先起量但高度依赖单 IP 生命周期,而真正具备跨周期能力、且目前供给端正在集中发力的,是 TCG。报告同时把产业链上下游拆得很细,从上游 IP 世界观、中游发行代理模式、到下游评级与二级交易的闭环,给出了国内卡牌产业从「零售爆款」走向「收藏经济」的完整路径。
🔮 AI 分析洞察
在讨论成长性之前,需要先看清这份报告所描述的行业收入结构。收藏卡与 TCG 的商业本质并不相同:收藏卡的终端消费更接近「低客单价、高频次、盲抽驱动」的快消零售,其收入随 IP 热度剧烈波动;TCG 则更接近「持续购买卡包 + 赛事与社群留存」的运营型收入,黏性更强但用户导入期更长。报告提到宝可梦卡牌自 2022 年推出简体中文版后,国内市场经历了较长培育期,直到 2024 年后才随赛事与社群成熟而明显升温——这个两到三年的导入周期,是评估任何自研 TCG 项目时最容易被低估的时间成本,也是本土原创 IP 短期内难以跑出规模的真正原因。
二、关键数据与核心发现
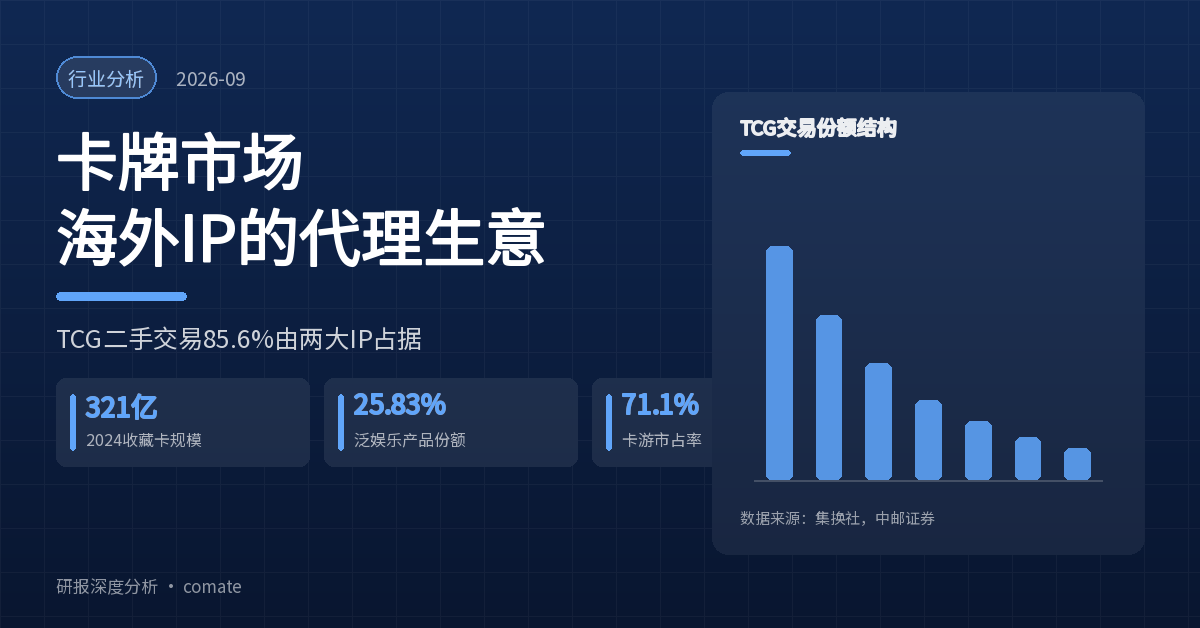
第一个数据是收藏卡市场的爆发幅度,以及紧随其后的回落预期。根据沙利文统计,2024 年中国收藏卡市场规模达到 321 亿元,同比增长 152.8%,报告预计 2029 年增至 455 亿元。但报告明确提示,2025 年市场规模回落,主要受 2024 年高基数以及不同年份新品 IP、爆款产品供给波动影响。这是一条容易被忽略的负向信息:行业增速已经从翻倍式扩张切换到与新品周期挂钩的波动状态。
第二个数据是卡牌在泛娱乐产品中的份额位置。根据灼识咨询,2024 年中国泛娱乐产品市场中集换式卡牌份额达到 25.83%,仅次于积木(26.33%)位居第二。这个位置相当微妙——卡牌已不是边缘品类,但第一名的积木更依赖制造业规模,而卡牌的份额更依赖内容供给,两者的稳定性并不对等。
第三个数据是 TCG 的潜在用户池。2024 年中国泛二次元用户达到 5.03 亿人,2025 年增至 5.26 亿人(同比 +4.57%),预计 2029 年增至 5.70 亿人。报告的核心逻辑是 TCG 与动漫、游戏 IP 用户高度重合,这部分人群是 TCG 的转化池。根据 Future Market Insights 预测,中国 IP TCG 市场规模将从 2025 年的 29 亿美元增至 2035 年的 103 亿美元,对应 2025–2035E CAGR 约 13.5%。
第四个数据揭示了当前 TCG 市场的极度集中。根据集换社统计,2025 年中国 TCG 二手交易市场中,《宝可梦》交易金额占比达 71.3%、交易数量占比 42.6%;《游戏王》金额占比 14.3%、数量占比 33.5%。两大海外 IP 合计占据了金额口径的 85.6%。这意味着国内 TCG 市场目前基本是海外 IP 的代理生意,本土自研产品的实际份额仍然有限。
第五个数据来自中游制造端的集中度与下游流通端的活跃度。按 2024 年 GMV 计,卡游在中国泛娱乐玩具行业集换式卡牌领域市占率达到 71.1%,第二名仅 4.7%;而在流通端,集换社 2025 年 TCG 成交数量超过 5200 万张,同比增长 17%,闲鱼 2025 年前三季度集换式卡牌交易额同比增长 84%、球星卡增长 104%,卡淘月 GMV 已突破 5000 万元、市占率达 70%。
🔮 AI 分析洞察
把「321 亿元收藏卡」和「85.6% TCG 二手金额被两个日本 IP 占据」这两组数据放在一起看,会发现中国卡牌产业当下的真实结构:上游是日本的 IP,中游是中国的产能与渠道,下游是中国的评级与交易平台。 这与消费电子代工链的形态高度相似——利润最厚的 IP 环节在外,国内厂商赚的是发行、渠道和运营的钱。报告虽然把「原创 IP 开发」列为三模式之一,但也诚实指出其「市场实践相对较少」。我认为,国内厂商真正的稀缺能力不是设计卡面,而是赛事运营与玩家社群——这恰恰是 IP 方最难替代、也最容易形成排他黏性的环节。
三、重点企业与案例分析
姚记科技是本报告着墨最多、也最具结构性的一家。公司起家于扑克牌制造(2011 年上市),2018 至 2022 年间通过收购成蹊科技、大鱼竞技、芦鸣科技切入游戏与数字营销,2025 年及 2026H1 分别实现营业收入 26.89 亿元、13.22 亿元,同比变动 -17.8%、-8.07%。卡牌方面,公司 2022 年战略入股上海璐道粗文化发展有限公司,持股 38.14% 成为第二大股东,由此同时握有 DAKA 达咖文化(体育收藏卡发行)与 CardHobby 卡淘(二级交易平台),形成「发行+交易」的双向布局。
更值得注意的是公司实控人姚朔斌在上市公司体外的布局:其控股的姚记潮品已与宝可梦、英雄联盟、影之诗、原神等多个头部 IP 合作,据报告披露合作可运营终端(牌店等)超过 2500 家,覆盖全国 98% 的一线至三线城市,另有纯售卖零售终端 超 2 万家;闪魂则推出《第五人格》《原神-七圣召唤》《符文战场》等产品,2025 年 8 月与拳头游戏合作推出《符文战场:英雄联盟对战卡牌》,其母公司上海真友趣在同月完成超亿元首轮融资,由高瓴创投领投。我的判断是,姚记体系的实际竞争力不在卡牌生产,而在渠道复用与赛事运营的规模效应——2500 家可运营终端是任何新 IP 进入中国都绕不开的基础设施,这种资源在获取新 IP 代理权时具有隐性优先权。
卡游则是另一条路径的代表。公司成立于 2011 年,早期主营动漫文具,2018 年获得奥特曼卡牌及文具授权后快速切入卡牌赛道,此后通过小马宝莉、叶罗丽、蛋仔派对等持续扩充,截至 2024 年底已形成覆盖 70 个 IP 的矩阵,按 2024 年 GMV 计市占率 71.1%,是国内收藏卡绝对龙头。其战略意图非常清晰:从「收藏」向「竞技」延伸,2025 年 5 月推出原创国风 TCG《一决·三国对战卡牌》,随后在全国开展约 500 场官方认证赛事;2026 年 4 月与《王者荣耀》共创《峡谷争锋》,同时在海外推进《小马宝莉》TCG。报告披露其从产品设计到终端销售上线的周期最快仅需 20–30 天。
我的判断:卡游的效率优势是收藏卡业务的核心壁垒,但恰恰也是它在 TCG 赛道上的隐忧。TCG 的胜负手是玩法体系的长期平衡与赛事梯队的十年积累,而非 SKU 迭代速度;用 20–30 天上新品的快消逻辑去做需要长周期沉淀的竞技产品,容易在产品早期出现卡池失衡与热度透支。报告记录的《一决·三国》「首月高罕卡炒作后大幅回落」正是这一风险的注脚。
🔮 AI 分析洞察
报告用「小马宝莉」做了收藏卡周期的完整复盘,这条数据链值得单独拎出来看:卡游 2020 年 9 月签约授权,2021 年 7 月推出彩虹包第 1 弹,2021 年 11 月推出辉月包第 1 弹,第 1 弹与第 2 弹之间间隔超过一年;2023 年底 IP 快速走热后,公司明显加快迭代,2025 年 3 月至 9 月连续推出多轮辉月包新品,但 IP 关注度仍未明显回升。这组事实说明:在 IP 热度下行期,加速发新品的边际效果趋近于零,甚至可能加速核心收藏者的价值感折损。 对收藏卡厂商而言,真正的对冲手段不是更多 SKU,而是更多 IP 的错峰接力——这也解释了为什么 IP 储备而非设计能力才是行业公认的第一竞争力。
四、趋势与预判
趋势一:收藏卡从数量扩张转向结构分化,球星卡成为壁垒最高的细分赛道。 报告指出球星卡的核心差异在于 IP 延续性与资产化属性:其背后连接的是长期运营的体育赛事体系,NBA、NFL、MLB、FIFA 世界杯持续产生新的球员、纪录与故事,为卡牌提供跨周期的内容供给。同时,根据公开数据,Card Ladder SX100 指数自 2004 年 1 月 1 日至 2026 年 8 月 7 日累计上涨约 55 倍,体现出区别于普通收藏品的金融投资属性。独立分析: 球星卡的问题在于版权与品牌的进入壁垒极高——顶级体育资源采用独家授权、长期集中于 Topps、Panini 等海外厂商,且根据艾瑞咨询调研,高频球星卡消费者中 39.4% 会关注出品公司,品牌背书无法速成。因此国内厂商的合理定位不是正面竞争,而是承接海外 IP 的中国落地需求。Topps 已与卡游联合推出面向中国市场的 NBA Match Attax 2025 系列,并于 2025 年 10 月与阿里鱼、天猫达成战略合作,「海外 IP 资源+国内渠道供应链」的互补格局有望成为常态。
趋势二:本土 TCG 供给端集中发力,但商业模式会分化出三条路径。 报告归纳了联合开发、授权开发与原创 IP 三种模式。联合开发(如闪魂《符文战场》、卡游《峡谷争锋》)IP 联动性最强、黏性与排他性也最强,但对厂商的玩法设计、IP 共创与长期生态运营能力要求最高;授权开发(如集卡社《超英击战》)自主性高、短期见效快,但同一 IP 可能同时授权多个厂商,长期存在同 IP 竞品风险;原创 IP 自由度最高,但目前参与者有限、市场实践较少。独立分析: 三者的排序实际上是一个风险—收益光谱。我认为中期内真正能跑出规模的是联合开发,因为它把卡牌嵌入了 IP 方的产品矩阵,使 IP 方产生内部竞争顾虑从而天然排他;而授权开发的机会在于承接那些尚未建立自有 TCG 部门的中小 IP,属于窗口期生意,不具备长期护城河。至于原创 IP,报告提到的《抟易》单张热门卡市场价约 600 元这类个案,尚不足以证明体系化能力。
趋势三:下游评级与二级交易的成熟,将决定行业能否真正资产化。 报告给出的判断是,评级体系是卡牌由兴趣消费走向收藏经济的关键环节,承担真伪鉴别、品相标准与价值认证三项职能。全球卡牌评级服务市场 2025 年规模约 41 亿美元,预计 2034 年超过 100 亿美元;2025 年全球卡牌评级机构前 12 名中已有 6 家中国企业,其中 BCTC(保粹)评级量位居全球第三,市占率 4.66%,PSA 仍以 61.38% 的市占率占据绝对主导地位。独立分析: 评级环节的价值在于它同时服务两端——它让高价值卡获得流动性,也让头部发行商的稀缺性获得第三方背书。报告提到 CGC 曾与卡游建立中国境内战略合作,这提示了一个趋势:未来发行商与评级机构的绑定关系,可能演化为类似「品牌与认证机构」的准排他合作,头部厂商借此与缺乏评级认可的中小品牌拉开差距。而评级标准的收敛,才是本土二级市场从分散走向效率的前提。
五、总结 — 核心判断
判断一: 收藏卡的 152.8% 同比高增长属于 IP 驱动的一次性脉冲,而非常态化增速。报告自身已提示 2025 年回落,行业后续的增长取决于可卡牌化 IP 的数量供给和爆款错峰能力,单一 IP 的生命周期风险无法通过加速上新化解。
判断二: TCG 是中国卡牌产业真正具备跨周期属性的方向,但其当前结构高度依赖海外 IP——2025 年国内 TCG 二手交易金额的 85.6% 由宝可梦与游戏王贡献。本土厂商中短期的主战场是代理与联合开发,原创 IP 的商业化仍需较长验证期。
判断三: 中游厂商的分水岭正在从「有没有爆款 IP」转向「有没有渠道与赛事体系」。姚记潮品 2500 家可运营终端、映蝶影视 1000+ 家专业卡牌店铺的规模,本质上是可跨 IP 复用的基础设施,其稀缺性正在超过单一 IP 授权的价值。
判断四: 下游评级与二级交易是产业从零售走向资产化的最后一个环节,也是当前最有确定性增量的环节。中国企业在全球评级前 12 名中占 6 席,加上二级平台交易额的高速增长,正在形成「一级发行扩容—二级交易活跃—收藏价值提升—一级需求增强」的正向循环。
六、投资建议方向
报告本身在个案层面提供了可跟踪的方向:看好方向包括具备成熟渠道网络与赛事运营能力的头部代理商(承接海外 IP 落地需求)、具备 IP 矩阵宽度以对冲单一生命周期风险的收藏卡龙头,以及受益于评级需求扩张的本土评级机构与二级交易平台。风险提示包括报告明确列出的四项:IP 依赖风险、市场竞争加剧与产品同质化、政策监管不确定性风险、消费需求变动风险;此外还需关注海外 IP 授权政策变化与热门卡牌炒作后的价格大幅回落对消费者信心的影响。
免责声明: 本文基于公开研究报告进行分析解读,不构成任何投资建议。市场有风险,投资需谨慎。文中观点仅代表个人分析,不代表任何机构立场。数据引用力求准确,但不保证完整性,请以原始报告为准。
📄 研报来源
- 研报名称: 《集换式卡牌行业深度报告:一纸承万象,竞技启新局》
- 作者: 王晓萱
- 发布单位: 中邮证券
- 发布日期: 2026-09-28
☕️ 如果这篇文章对你有帮助
原创研究不易,你的支持是我持续输出的动力

微信打赏
请我喝杯咖啡 ☕

支付宝打赏
帮助我买些 token 🪙
💬 觉得有用?加入研报交流群
每日推送精选研报解读,与群友一起讨论行业趋势
