
国金证券《批发和零售贸易行业研究:消费数据分化,旺季验证开启》深度解读
一、这份报告在讲什么
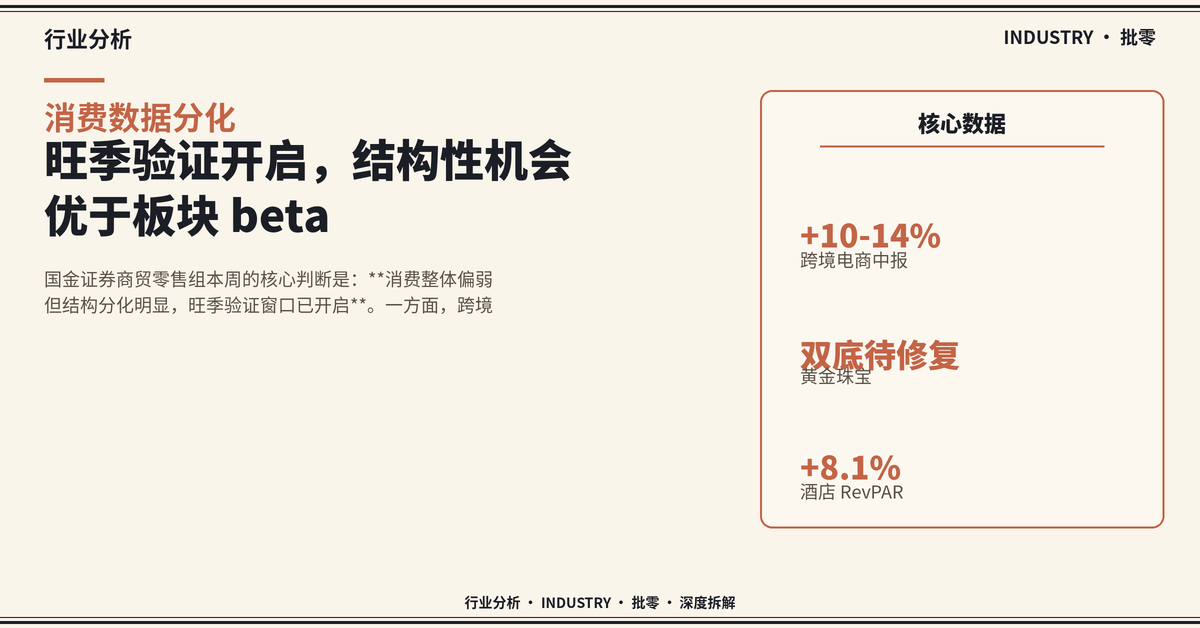
国金证券商贸零售组本周的核心判断是:消费整体偏弱但结构分化明显,旺季验证窗口已开启。一方面,跨境电商中报景气度全面验证(板块整体收入 +10%、归母净利润 +14%),海外通胀+线上化率提升驱动 beta 向上;另一方面,黄金珠宝处于"业绩底+估值底"双底,H2 修复弹性充足;酒店 RevPAR 同比 +8.1% 表现亮眼;餐饮连锁化正从"数量扩张"转向"质量深耕",以价换量成为行业共识。
二、关键数据与核心发现
- 跨境电商中报全面验证:板块整体 26H1 收入 +10%、归母净利润 +14%;单 Q2 收入 +21%、归母净利润 +21%,景气度明显提速。
- 美国线上化率持续抬升:6 月美国网络零售额同比 +12.2%,6 月底线上化率达 17.1%,海外电商红利持续。
- 酒店 RevPAR 同比 +8.1%:26W36 全国酒店 RevPAR 同比 +8.1%,主要受入住率(+4.9%)带动;价格端修复仍相对有限(ADR +3.0%)。
- 金价博弈属性强:CME FedWatch 显示 9 月加息 25bp 至 375-400bp 概率上行至 60.2%(前一日 49.4%),短期金价仍受加息预期扰动。
- 餐饮以价换量成趋势:必胜客客单价同比 -11% 至 68 元,遇见小面客单价 -11.5% 至 27.7 元,同店日均订单 +7.8%,"降价换量"模型跑通。
- 锅圈乡镇门店净增 367 家:上半年净增 632 家门店中 58% 为乡镇店,社区餐饮零售下沉加速。
🔮 AI 分析洞察
美国线上化率从 14.6%(2021Q1)抬升至 17.1%(2026Q2),四年提升 2.5 个百分点,看似缓慢,但每 1 个百分点对应数百亿美元增量。中国出海卖家正卡在"线下加速转线上"的结构性窗口。叠加关税推高海外线下商品价,跨境电商的"性价比+涨价空间"双轮逻辑成立。
三、重点企业/案例分析
安克创新:精品出海龙头,毛利率提升或超预期
安克 26H1 收入 +29%、归母净利润 +46%,单 Q2 收入 +31%、归母净利润 +83%。报告强调三大驱动:一是储能、智能创新业务高增延续;二是高端化(7 系产品占比提升)+ AI 转型持续推进,毛利率提升可能超预期;三是下半年低基数效应下业绩确定性强。精品出海的代表范式,是把"中国制造"升级为"中国品牌"。
小商品城:1039 模式 + AI 跨境平台放量
小商品城 26H1 收入 +33%、归母净利润 +17%,单 Q2 收入 +25%、归母净利润 +11%。受益于 1039 出口模式(市场采购贸易方式)+ AI 跨境平台放量,叠加义支付结算规模突破,贸易服务收入弹性明确。报告同时提示"进口监管改革"和"人民币国际化"两大政策催化方向,平台型出海是更稀缺的资产。
锅圈:供应链下沉乡镇,社区餐饮零售渗透
锅圈 26H1 收入 +21.8%、净利润 +12.1%,门店数 12198 家,半年净增 632 家,其中 367 家为乡镇门店。这是中国连锁餐饮向"供应链下沉"模式的关键样本——城市流量见顶后,乡镇市场+预制食材+社区零售的三合一模式可能跑出真正的长尾红利。
老铺黄金、潮宏基:黄金珠宝双底反转
报告对黄金珠宝板块给出"业绩底+估值底"双底判断。老铺黄金作为高端品牌龙头,2026 整体毛利率端有望提升,门店点位优化效果逐步显现,H2 增速有望转正。潮宏基则是时尚珠宝稀缺标的,设计力驱动下逆周期属性强,财务端大规模拓店后杠杆效应显现,全年盈利能力有望提升。
四、趋势与预判
研报观点:
- 跨境电商 β 持续向上:海外通胀+线上化率提升+供给侧出清+AI 降本,四重逻辑共振。
- 黄金珠宝 H2 修复:板块处于业绩底+估值底,金价趋稳后需求集中回补。
- 酒店拐点向上:商务+会展需求接棒休闲,OCC 提升驱动 RevPAR 修复。
- 餐饮连锁化进入质量深耕期:以价换量是行业共识,子品牌店中店模式加速扩张。
我的观点:
- 跨境电商 β 我完全同意,但更看好精品出海(安克、绿联)而非泛品(华凯易佰)。中报数据已经验证:精品卖家净利润增速(+46%~+57%)显著高于泛品(-2%~-33%)。原因在于泛品高度依赖价格战,精品有品牌溢价权。
- 黄金珠宝板块我同意"估值修复"判断,但对"业绩弹性"持保留态度。金价高企本身就在压制黄金消费量——金价不大幅下跌,需求就难真正回补。报告所谓"前期被压制的需求集中回补",逻辑上更像是金价平稳后的弱反弹。
- 酒店板块需要警惕"低基数效应"——去年暑期的低基数是本期 +8.1% 的关键贡献,明年同期将面临高基数压力。
🔮 AI 分析洞察
餐饮"以价换量"的本质是消费降级 + 龙头集中度提升。客单价下降换来订单量提升,但净利润模型是否成立,取决于供应链效率和单店模型。遇见小面、必胜客的案例证明这条路跑得通,但前提是品牌势能 + 供应链能力双强,否则只是单纯让利。
五、总结 — 核心判断
- 判断 1: 跨境电商 β 持续向上,精品卖家跑赢泛品,AI 降本 + 品牌溢价是核心护城河。
- 判断 2: 黄金珠宝板块处于业绩底+估值底双底,H2 估值修复确定性高,但需求侧的真实回补力度需打折扣。
- 判断 3: 酒店 RevPAR 修复可持续到 Q4,但明年高基数压力需警惕;锦江、首旅等周期属性强的标的有阶段性机会。
- 判断 4: 餐饮连锁化进入"质量深耕"期,以价换量+子品牌店中店+下沉乡镇是三条主流路径,龙头集中度将持续提升。
六、投资建议方向
报告给出四大方向:
- 黄金珠宝:老铺黄金(高端品牌龙头)、潮宏基(时尚珠宝稀缺标的)。
- 跨境出海:安克创新(品牌出海+AI 转型)、小商品城(1039+AI 跨境平台)、致欧科技、赛维时代、华凯易佰。
- 餐饮:海底捞、百胜中国、小菜园、蜜雪集团、古茗。
- 酒店:锦江酒店、首旅酒店(周期属性强)。
需注意:报告评级"买入"基于未来 3—6 个月相对大盘 15% 以上的涨幅预期。消费板块对内需修复节奏敏感,需关注居民消费信心、宏观政策、汇率波动等外部变量。
免责声明: 本文基于公开研究报告进行分析解读,不构成任何投资建议。市场有风险,投资需谨慎。文中观点仅代表个人分析,不代表任何机构立场。数据引用力求准确,但不保证完整性,请以原始报告为准。
☕️ 如果这篇文章对你有帮助
原创研究不易,你的支持是我持续输出的动力

微信打赏
请我喝杯咖啡 ☕

支付宝打赏
帮助我买些 token 🪙
💬 觉得有用?加入研报交流群
每日推送精选研报解读,与群友一起讨论行业趋势
